11 月 17 日复盘:SPX 最低价跌破周一期权链定价范围下沿 44 点
个股权利金 $18.5B,看多 23%、看空 21%。MU 以 $2.6B Bullish 居首;SPX GEX 为 −$62.43B。
SPX 于 11 月 17 日跌到 7,288.30,比周一期权链给周二定价范围 7,332.74 到 7,500.44 的下沿低 44.44 点,最后收在 7,340.50,下跌 76.10 点,回到该范围之内 7.76 点。SPY 和 QQQ 的最低价也跌破了各自的范围,分别低 $2.70 和 $0.59,两者都收在范围之内,所以周二并不是早盘一条解读根据当日到期 SPX 期权得出的平静停顿。NVDA 的 Overview 显示其财报日期为 11 月 17 日,它收在 155.50,下跌 0.38%;它的期权通过 155 跨式组合为财报定价约 8.1%,按一个标准差计为 ±10.3%,而它的权利金略偏向 call,而不是 put。所有对比的指数到期日隐含波动率都上升了。个股权利金为 $18.5B,比 11 月 13 日少 4%,MU 占 $2.6B,复盘指数表的六行全部为 Negative。
权利金 $18.5B,47% 为 call;看多 23%、看空 21%。MU 以 $2.6B Bullish 居首;SPX 近月 GEX 为 −62.43,11 月 13 日为 −37.85。
打开 每日市场复盘 或 11 月 17 日报告。可能需要登录及付费权限。
45 秒看完本期数据,数字与下文表格一致。
周二是早盘 SPX 期权所定价的平静交易日吗?
周一收盘后,有解读根据 VIX 把 SPX 周二的波动定价为 107.1 点;周二早上另一条用同样方法得出 106.8 点。开盘后不久,又有一条说当日到期的 SPX 期权只定价 57 点,认为在 NVDA 财报之前可能是停顿的一天;其他解读把早盘的关键位置放在 SPX 7,400 到 7,420、SPY 735 到 741。下面把周一期权链对周二到期的定价与周二的日线对比:
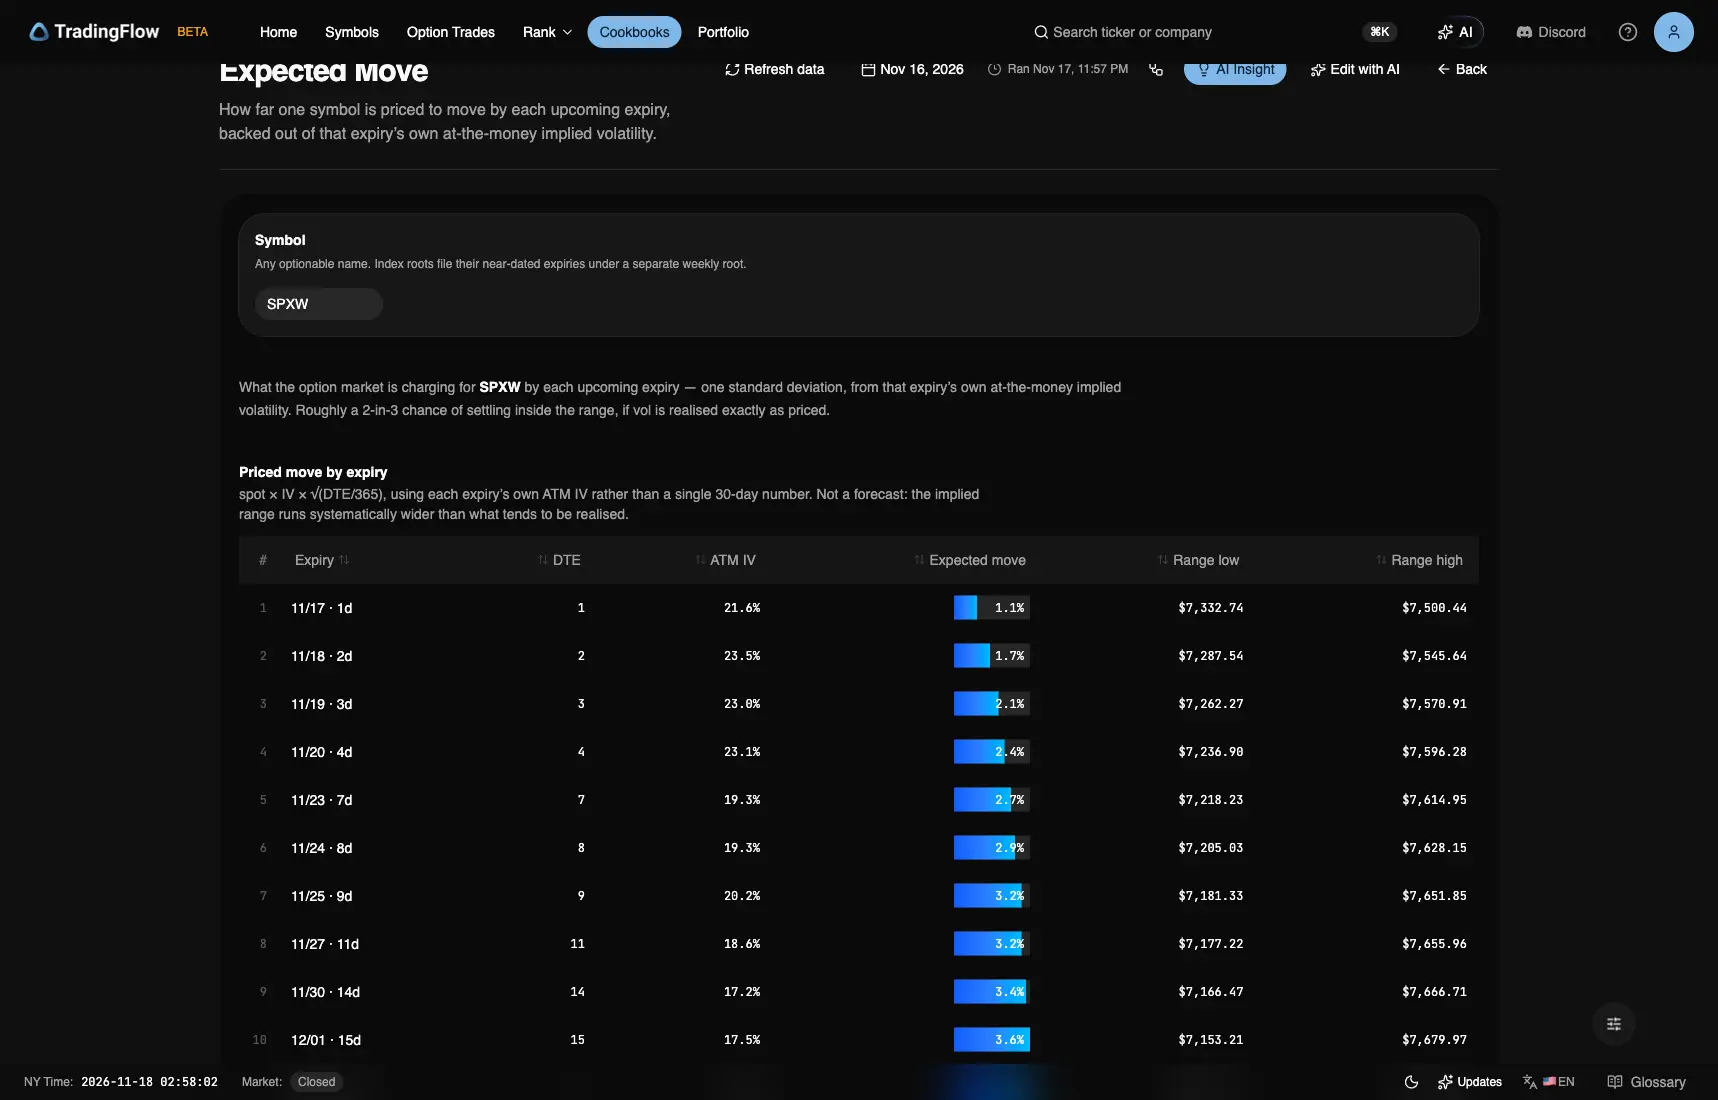
测试应用,配方 · 预期波动幅度 · SPXW,交易日 2026-11-16。采集于 2026 年 11 月 18 日(纽约时间);Ran 时间戳为采集机器的本地时钟。
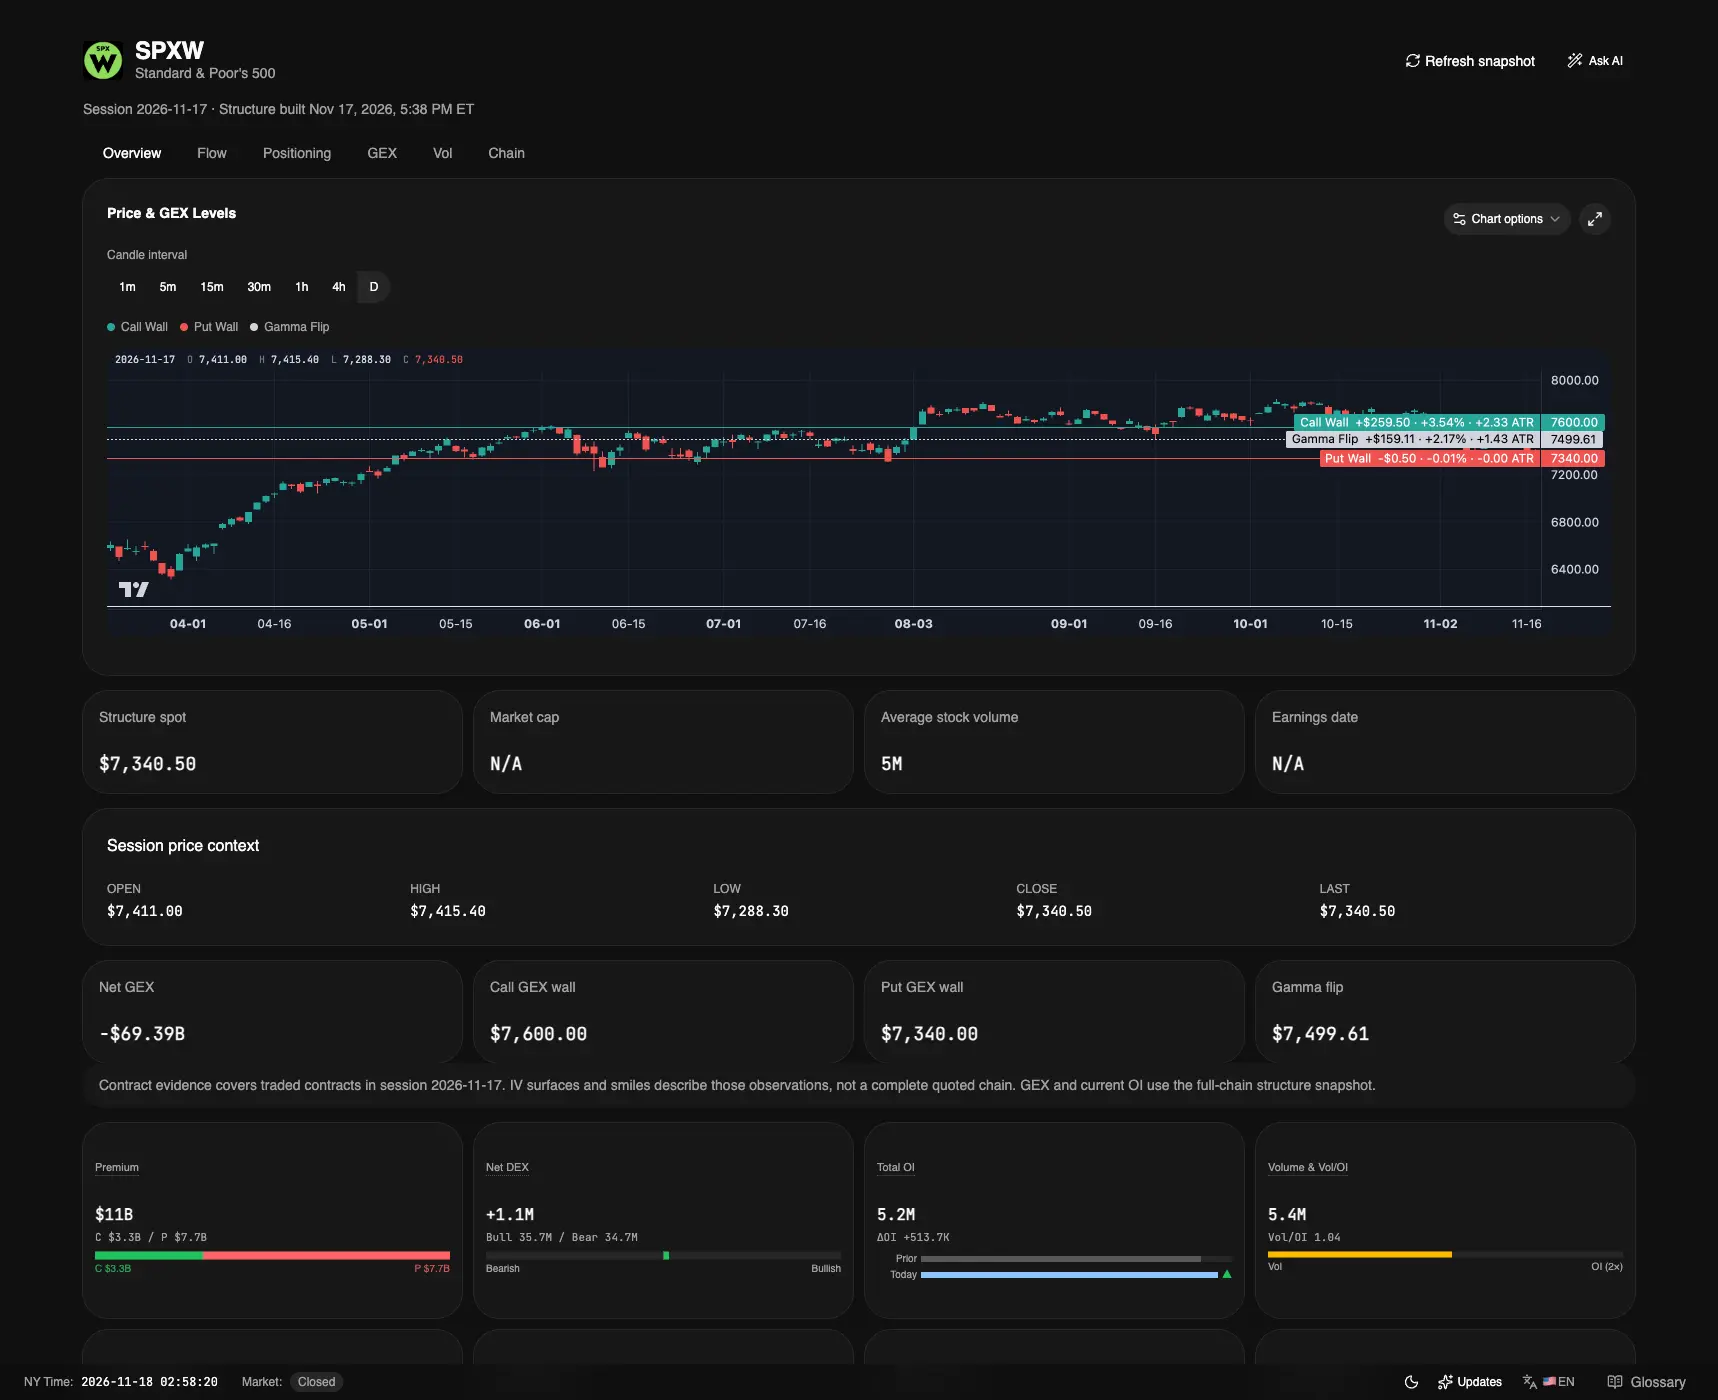
测试应用,Symbols · SPXW · Overview,交易日 2026-11-17。采集于 2026 年 11 月 18 日(纽约时间)。图中的水位是收盘后 11 月 17 日晚间构建的结构。
| 读数 | SPX(SPXW 代码) | SPY | QQQ |
|---|---|---|---|
| 11 月 16 日期权链对 11 月 17 日的定价 | ±1.1% · 7,332.74–7,500.44 | ±1.3% · 729.70–749.60 | ±2.2% · 647.19–675.89 |
| 平值 IV | 21.6% | 25.7% | 41.4% |
| 范围宽度的一半 | 83.85 | $9.95 | $14.35 |
| 11 月 16 日收盘 | 7,416.60 | 740.00 | 661.80 |
| 11 月 17 日开盘 | 7,411.00 | 738.40 | 663.00 |
| 11 月 17 日最高 | 7,415.40 | 739.80 | 663.40 |
| 11 月 17 日最低 | 7,288.30 | 727.00 | 646.60 |
| 最低价对比范围 | 低于下沿 44.44 | 低于下沿 $2.70 | 低于下沿 $0.59 |
| 11 月 17 日收盘 | 7,340.50,−1.03% | 732.40,−1.03% | 657.00,−0.73% |
| 收盘对比范围 | 高于下沿 7.76 | 高于下沿 $2.70 | 高于下沿 $9.81 |
| 前收盘到最低价,相对范围宽度一半 | 1.53× | 1.31× | 1.06× |
| 收盘涨跌,相对范围宽度一半 | 0.91× | 0.76× | 0.33× |
不成立。 SPX 当日从最高到最低走了 127.10 点,相当于周一收盘价的 1.71%,最低价比该收盘价低 128.30 点,超过了早盘的 57 点、TradingFlow 的 83.85 点和 VIX 的 107.1 点。三个标的的最低价都跌破了各自范围的下沿,相对范围宽度而言 SPX 跌得最深。收盘价都回到了范围之内:SPX 下跌 76.10 点,是范围宽度一半的 0.91 倍,多于早盘的 57 点,少于 83.85 和 107.1。对照早盘的关键位置,SPX 的最高价 7,415.40 比 7,420 低 4.60,收盘比 7,400 低 59.50;SPY 的最高价 739.80 比 741 低 $1.20,最低价比 735 低 $8.00。那些解读给出的 SPY(740.27、741、749、750.4)和 SPX(7,544、7,570)的 gamma flip 与墙位,测试应用无法重新打开周一构建的结构,所以周二是在它们上方还是下方交易,TradingFlow 无法判断。日线无法说明最高价和最低价何时出现。预期波动幅度是一个标准差,跨式组合的定价比它小,所以 57 和 83.85 不是同一个指标。时钟:周一收盘的期权链对比当日日线。
当晚的重建描述的是这一天在哪里结束,而不是原因。SPX 的看跌墙、gamma 磁吸位和 0DTE 顶部都在 7,340,比收盘价低 $0.50,总 GEX 的 18.4% 属于 11 月 17 日到期合约,它们在当日收盘时已经到期;它的 flip 在 7,499.61,比收盘价高 159.11,全部到期日净 GEX 为 −$69.39B。SPY 收盘比 730 看跌墙高 $2.40,比 753.67 的 flip 低 $21.27;QQQ 比 650 看跌墙高 $7.00,比 683.13 的 flip 低 $26.13。时钟:收盘后 5:38 PM ET 构建。
NVDA 的期权为财报定价了多大的波动,put 是否主导了它的资金流?
NVDA 的 Overview 显示其财报日期为 11 月 17 日,在本交易日收盘之后。盘前和盘中的解读根据跨式组合和预期波动读数,把这次财报定价为 ±7.2% 到 ±9.2% 的波动。多条解读说财报前 put 买入占主导:一条称之为创纪录的 put 买入,一条说在异常的价外成交中 put 领先 $6M 以上,一条说本周到期的 put 成交量超过 call。下面是周二的期权链和周二的资金流:
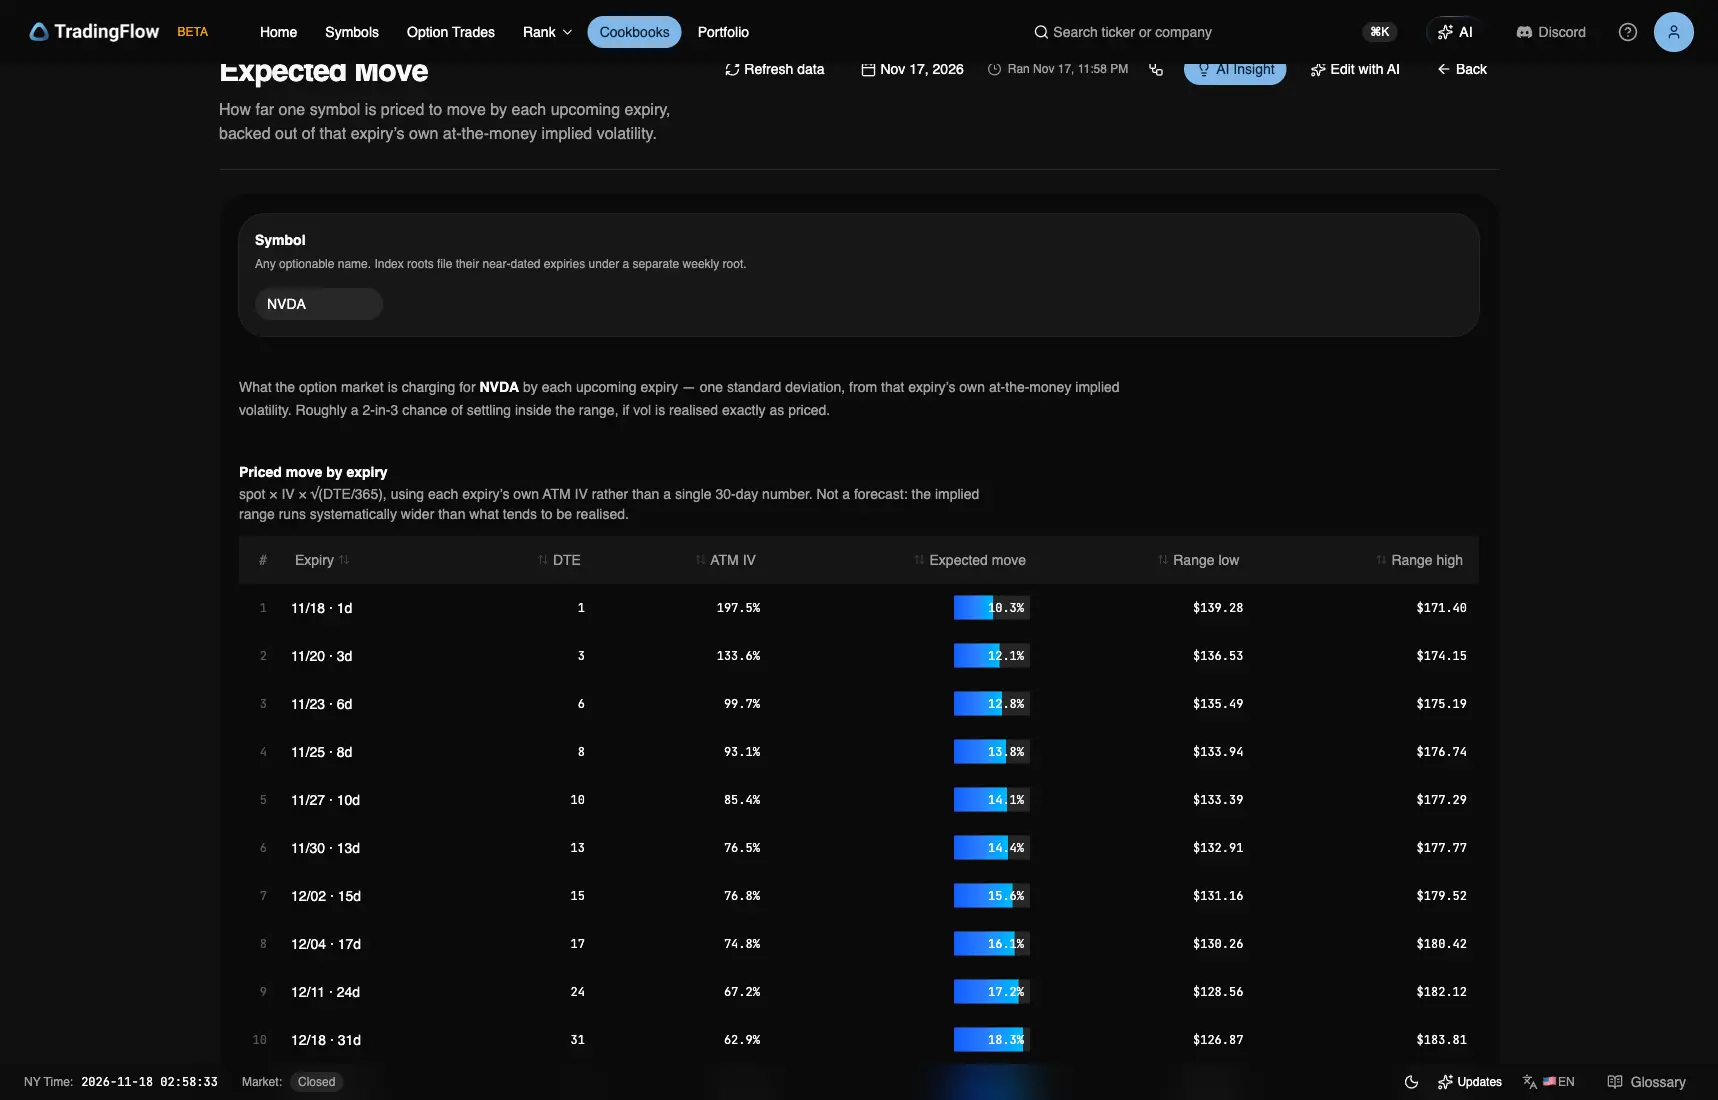
测试应用,配方 · 预期波动幅度 · NVDA,交易日 2026-11-17。采集于 2026 年 11 月 18 日(纽约时间);Ran 时间戳为采集机器的本地时钟。
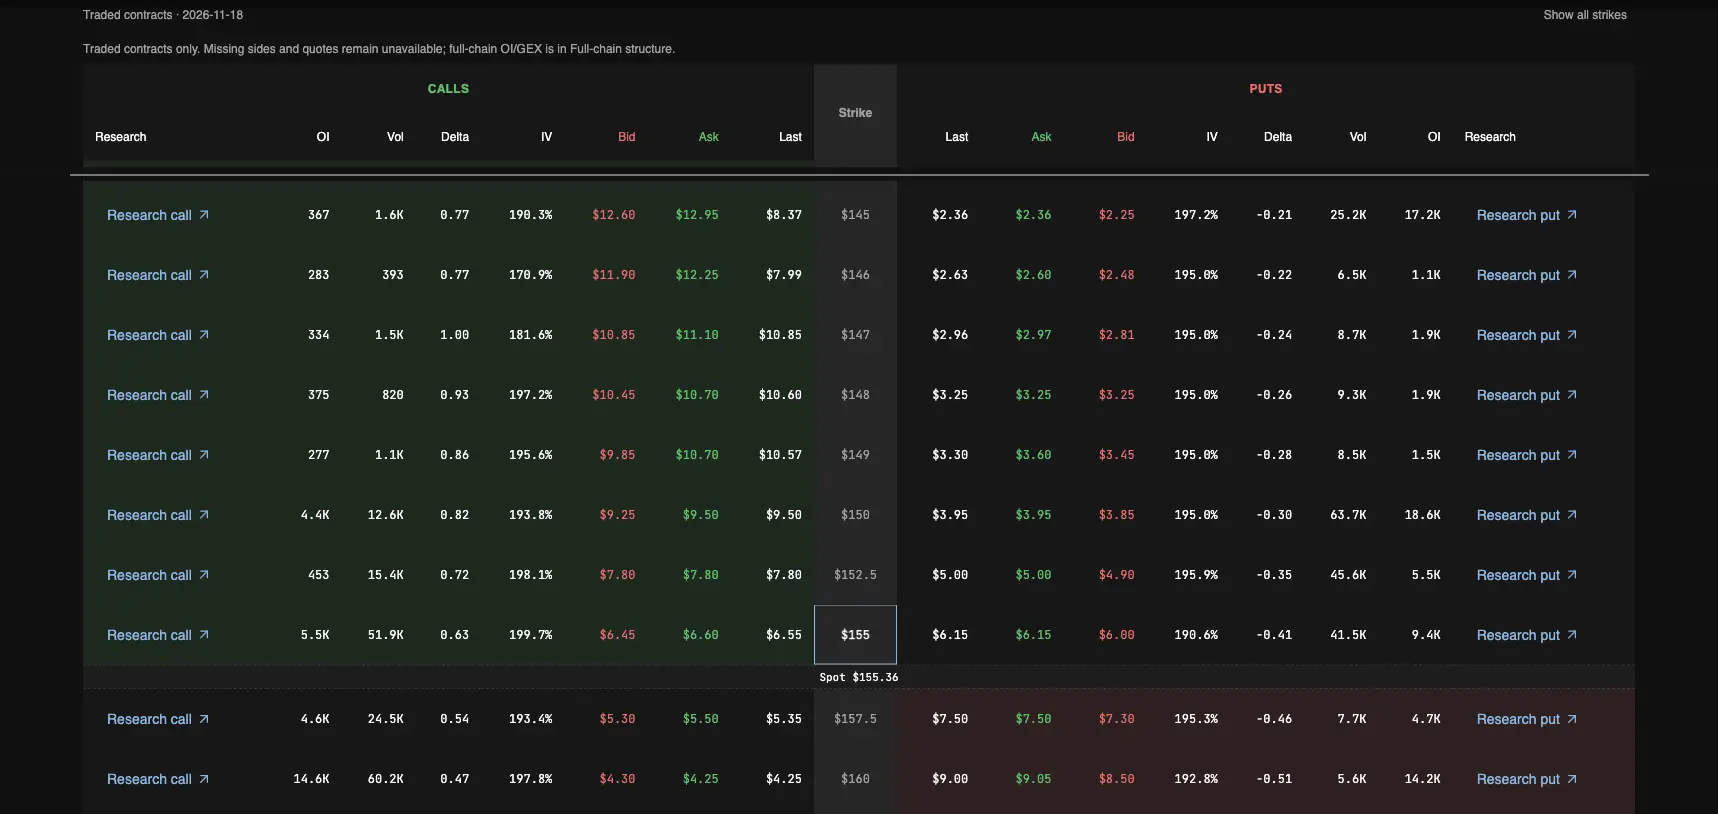
测试应用,Symbols · NVDA · Chain,交易日 2026-11-17,2026-11-18 到期。采集于 2026 年 11 月 18 日(纽约时间)。图片保留表头和 145 到 160 的各行,中间 120 到 144 的各行已剪去。左侧为 call,右侧为 put。
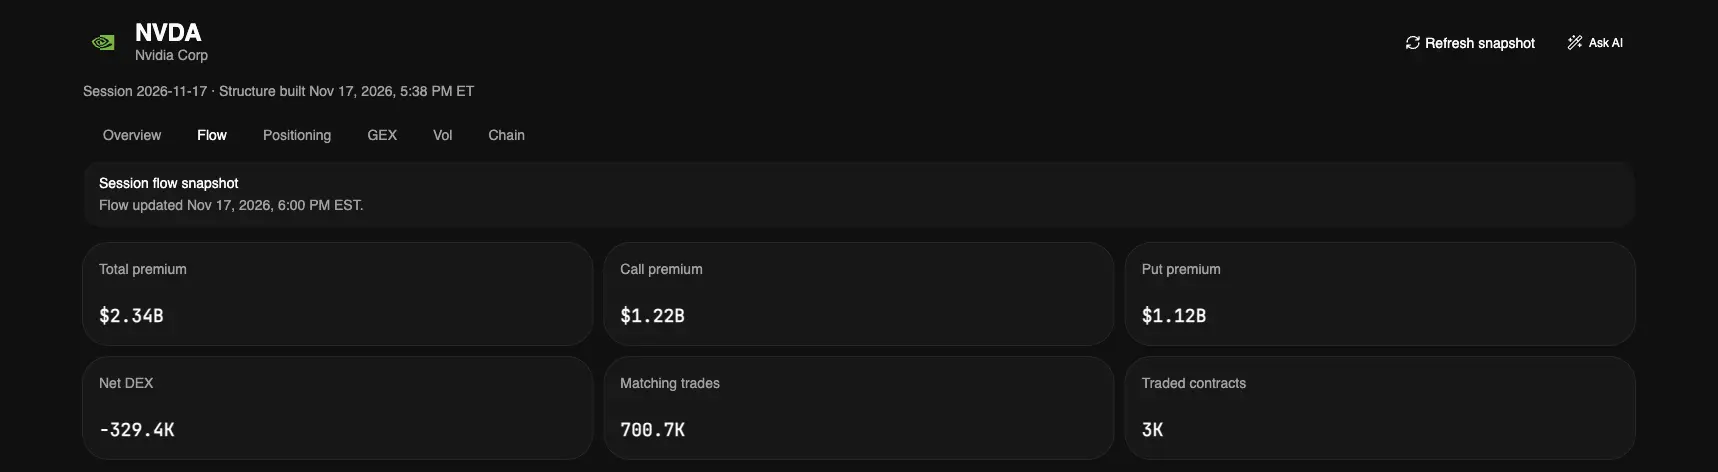
测试应用,Symbols · NVDA · Flow,交易日 2026-11-17。采集于 2026 年 11 月 18 日(纽约时间)。
| 读数 | 11 月 17 日 |
|---|---|
| 收盘 | 155.50,−0.38% |
| 当日开盘 / 最高 / 最低 | 156.90 / 158.20 / 150.30 |
| 周二期权链到 11 月 18 日的定价 | ±10.3% · 139.28–171.40,平值 IV 197.5% |
| 到 11 月 20 日的定价 | ±12.1% · 136.53–174.15,平值 IV 133.6% |
| 155 call,11 月 18 日到期 | 买价 $6.45 · 卖价 $6.60 · IV 199.7% · delta 0.63 |
| 155 put,11 月 18 日到期 | 买价 $6.00 · 卖价 $6.15 · IV 190.6% · delta −0.41 |
| 按买卖中间价计算的 155 跨式组合 | $12.60,为收盘价的 8.1% |
| 157.5 call / put IV,11 月 18 日到期 | 193.4% / 195.3% |
| 权利金(复盘步骤 2) | $2.3B:call $1.2B,put $1.1B,Mixed |
| 权利金(Flow 页) | $2.34B:call $1.22B,put $1.12B · 净 DEX −329.4K |
| 最大期权成交中最大的 NVDA 单笔 | 10:43 · 240 PUT · 212 天 · $28.96M · BULLISH |
关于幅度:成立。 财报之后第一个到期日 11 月 18 日的 155 跨式组合,按中间价计算为 $12.60,是收盘价的 8.1%,落在解读给出的 ±7.2% 到 ±9.2% 之内。TradingFlow 的预期波动幅度读数更宽,为 ±10.3%,因为它是根据 call 的平值 IV 计算的一个标准差,而跨式组合定价的是波动的平均幅度,比一个标准差小。在 155 行权价上,call 的 IV 比 put 高 9.1 个百分点;高一档的 157.5 上,两侧只差 1.9 个百分点,所以按 call 一侧的读数偏差不大。与周一的期权链相比,到相同日期的定价波动几乎没有变化:11 月 18 日从 ±10.5% 变为 ±10.3%,11 月 20 日两晚都是 ±12.1%,11 月 23 日都是 ±12.8%。这些到期日的平值 IV 上升了,11 月 18 日从 141.5% 升到 197.5%,但每个窗口都少了一个普通交易日,而财报仍在其中,所以这个上升来自日历。
关于资金流:不成立。 在 NVDA 的权利金中,call 多于 put:Flow 页为 $1.22B 对 $1.12B,复盘中为 $1.2B 对 $1.1B,净情绪为 Mixed。在当日最大的 25 笔成交中,NVDA 只有一笔,是一张 240 put,按收盘价计算价内 $84.50,标为 Bullish,即按买价卖出的 put。应用不按价外成交拆分权利金,也不按到期日汇总成交量,更没有 put 买入的历史记录,所以那些更窄的说法 TradingFlow 无法判断。NVDA 财报之后的走势属于 11 月 18 日交易日。时钟:当日成交与周二收盘的期权链。
隐含波动率在周三之前回落了吗?
周一收盘后的一条解读相信 VIX,预期在周三早上之前出现波动率压缩。下面是一周或更远的各指数到期日在周一和周二期权链上的读数:
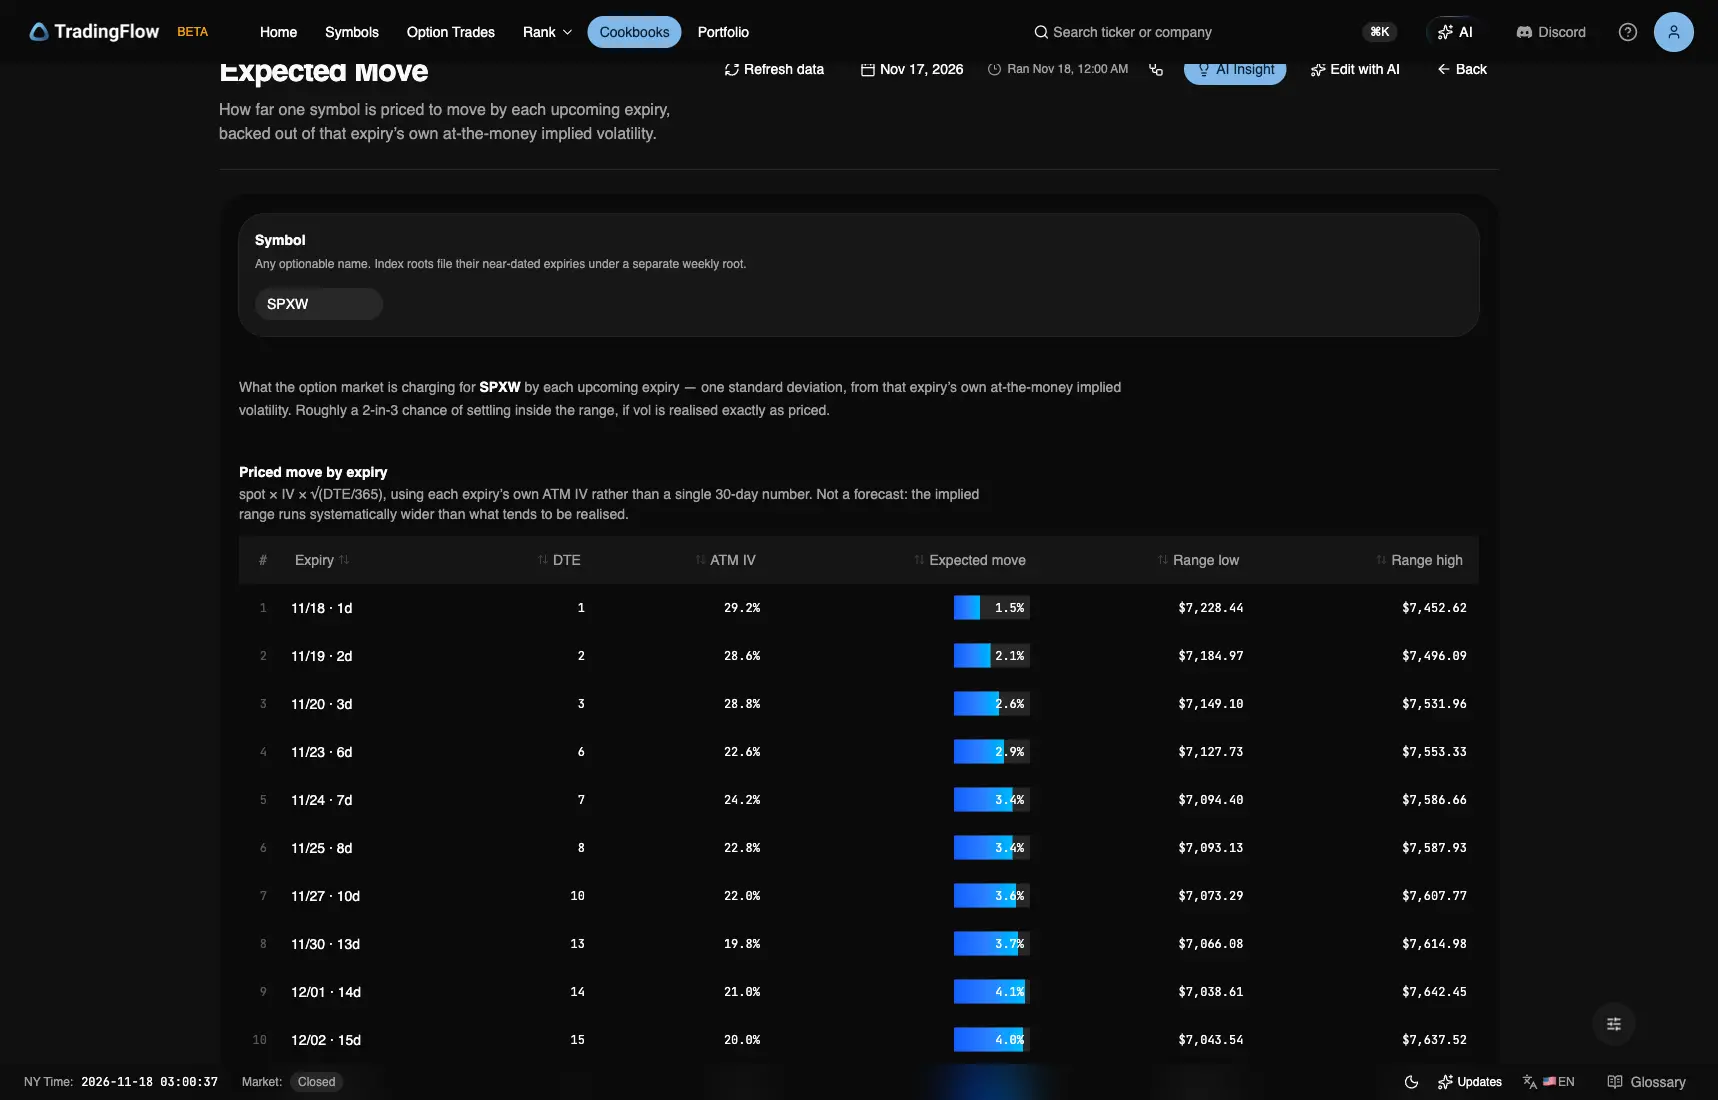
测试应用,配方 · 预期波动幅度 · SPXW,交易日 2026-11-17。采集于 2026 年 11 月 18 日(纽约时间);Ran 时间戳为采集机器的本地时钟。周一的读数是本期第一张图。
| 平值 IV,定价波动 | 11 月 23 日,11 月 16 日期权链 | 11 月 23 日,11 月 17 日期权链 | 11 月 25 日,11 月 16 日期权链 | 11 月 25 日,11 月 17 日期权链 |
|---|---|---|---|---|
| SPX(SPXW 代码) | 19.3% · ±2.7% | 22.6% · ±2.9% | 20.2% · ±3.2% | 22.8% · ±3.4% |
| SPY | 19.9% · ±2.8% | 22.6% · ±2.9% | 20.3% · ±3.2% | 22.4% · ±3.3% |
| QQQ | 33.1% · ±4.6% | 36.8% · ±4.7% | 32.0% · ±5.0% | 35.4% · ±5.2% |
| NVDA | 92.1% · ±12.8% | 99.7% · ±12.8% | 87.1% · ±13.7% | 93.1% · ±13.8% |
不成立。 六个指数读数全部上升,升幅为 2.1 到 3.7 个百分点;虽然每个窗口都少了一个交易日,到各日期的定价波动仍然变宽:SPX 到 11 月 25 日从 ±3.2% 变为 ±3.4%。周五 11 月 20 日的月度到期上升更多,SPX 从 23.1% 升到 28.8%,QQQ 从 40.4% 升到 46.8%,不过它四天中的一天也已移出窗口,所以其中一部分来自日历。NVDA 的各行都包含财报,所以它们的 IV 会随日历上升,而定价波动保持不变,如上一节所述。收盘的期权链看不到 VIX 结算,也看不到周二收盘之后的任何事。时钟:每晚收盘的期权链。
当日数据
复盘显示了什么
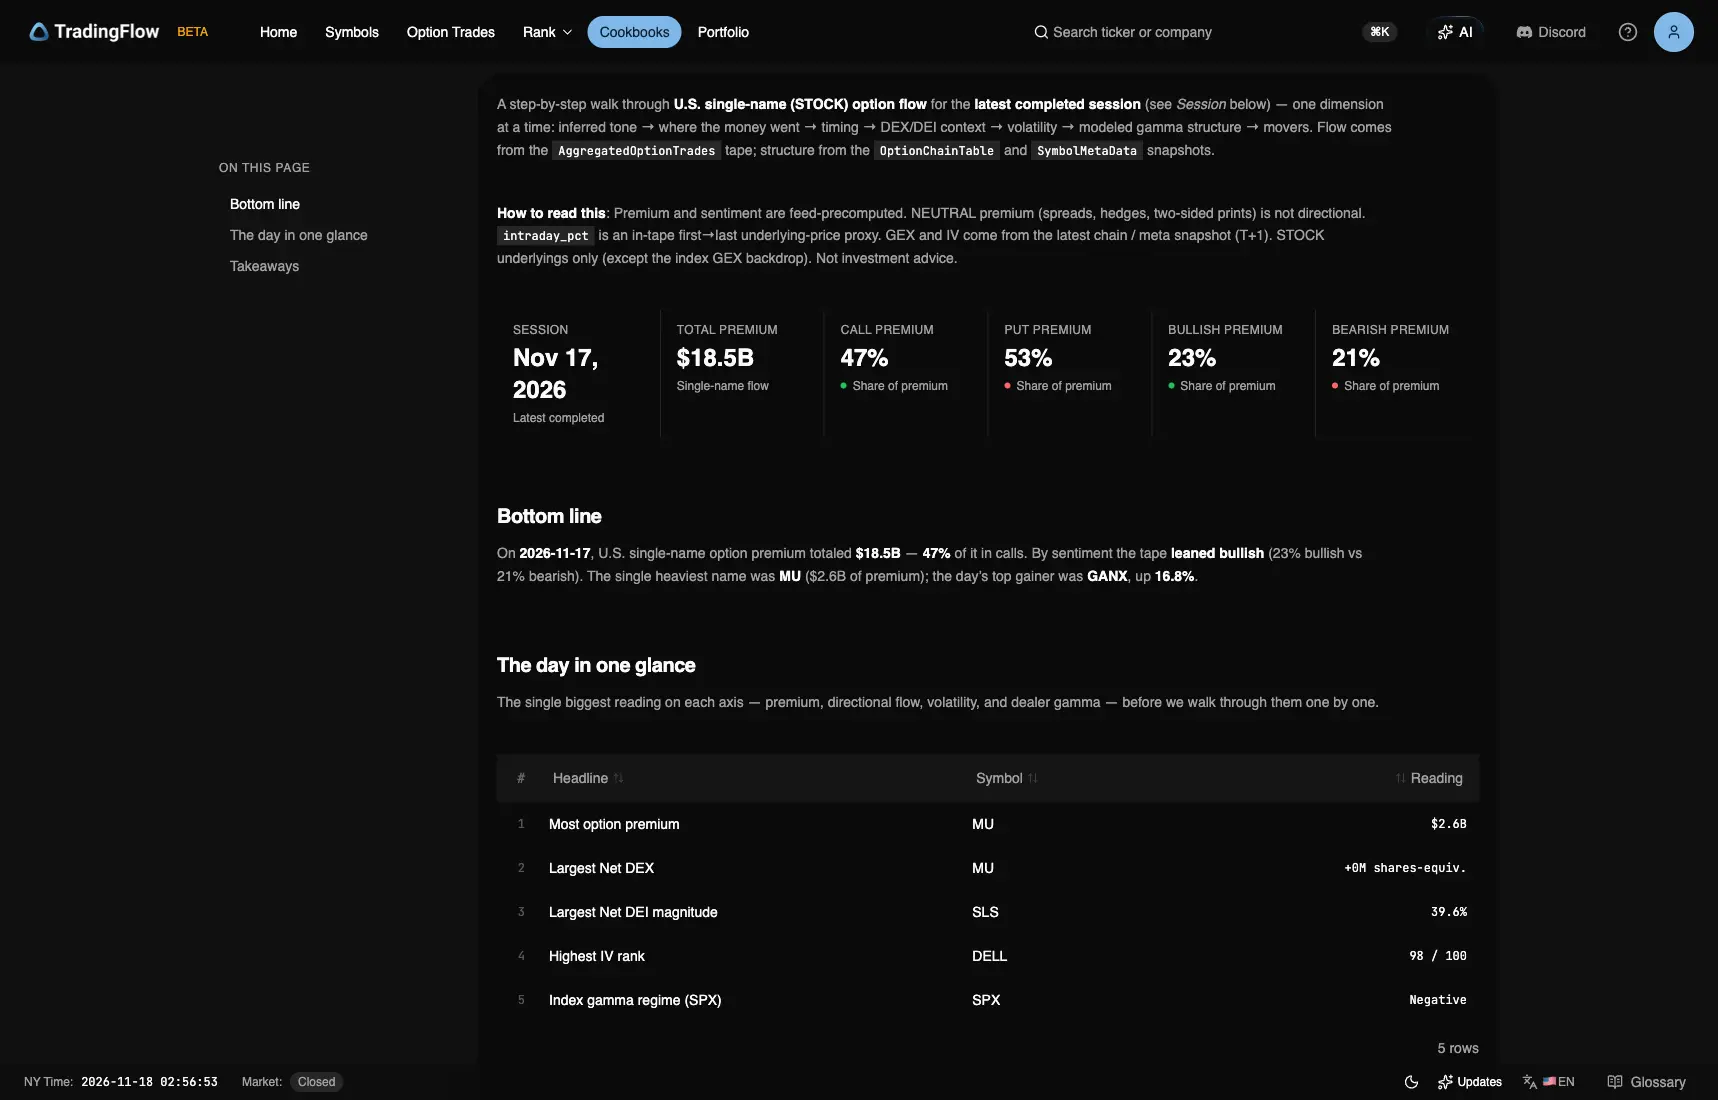
测试应用,交易日 2026-11-17,KPI。采集于 2026 年 11 月 18 日(纽约时间)。
| 读数 | 复盘数值 |
|---|---|
| 个股权利金 | $18.5B |
| Call / Put | 47% / 53% |
| Bullish / Bearish | 23% / 21% |
| 整体情绪 | 偏多 |
| 首个 30 分钟窗口 | 09:30 · $1.8B |
情绪柱:Neutral $10.4B、Bullish $4.2B、Bearish $3.9B。
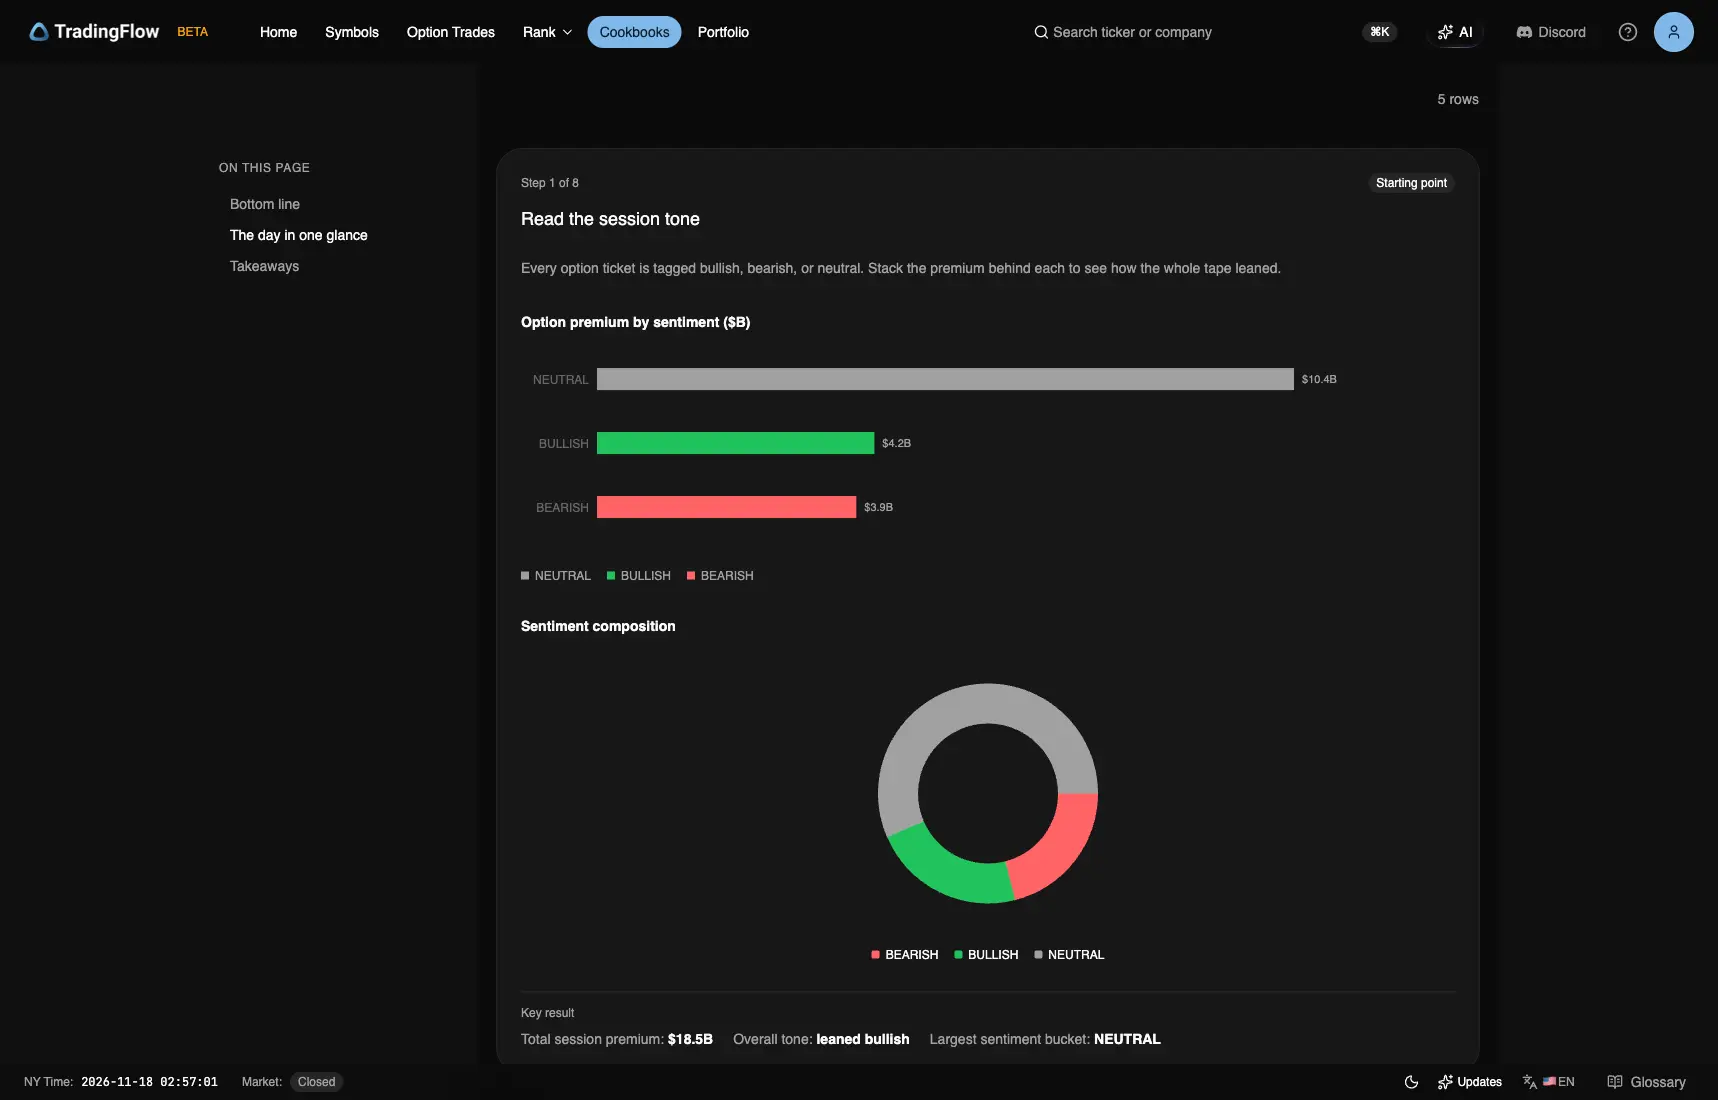
测试应用,交易日 2026-11-17,Step 1。采集于 2026 年 11 月 18 日(纽约时间)。
与 11 月 13 日相比的变化
11 月 16 日没有发布报告,所以这里与 11 月 13 日对比。
| 读数 | 11 月 13 日 | 11 月 17 日 |
|---|---|---|
| 个股权利金 | $19.3B | $18.5B |
| Call / Put | 57% / 43% | 47% / 53% |
| Bullish / Bearish | 23% / 21% | 23% / 21% |
| 情绪 | 偏多 | 偏多 |
| 居首标的 | NVDA $2.6B Mixed | MU $2.6B Bullish |
| SPX 净 GEX($B) | −37.85 Negative | −62.43 Negative |
| QQQ 净 GEX($B) | −3.33 Negative | −2.64 Negative |
| Negative 指数 | 五个;DIA +0.08 为 Positive | 全部六个 |
| 焦点标的最大一笔 | NVDA 170 CALL 2027-03-19 $65M BULLISH | MU 1,300 PUT 2026-11-20 $64M BULLISH |
权利金比 11 月 13 日少 4%,call 占比下降 10 个百分点,从 57% 降到 47%,但多空差仍为 2 个百分点,23% 对 21%。每个情绪类别都缩小了 $0.1B 到 $0.5B:Bullish 从 $4.3B 降到 $4.2B,Bearish 从 $4.0B 降到 $3.9B,Neutral 从 $10.9B 降到 $10.4B。开盘后第一个半小时为 $1.8B,此前为 $2.6B。
活跃榜:权利金集中在哪
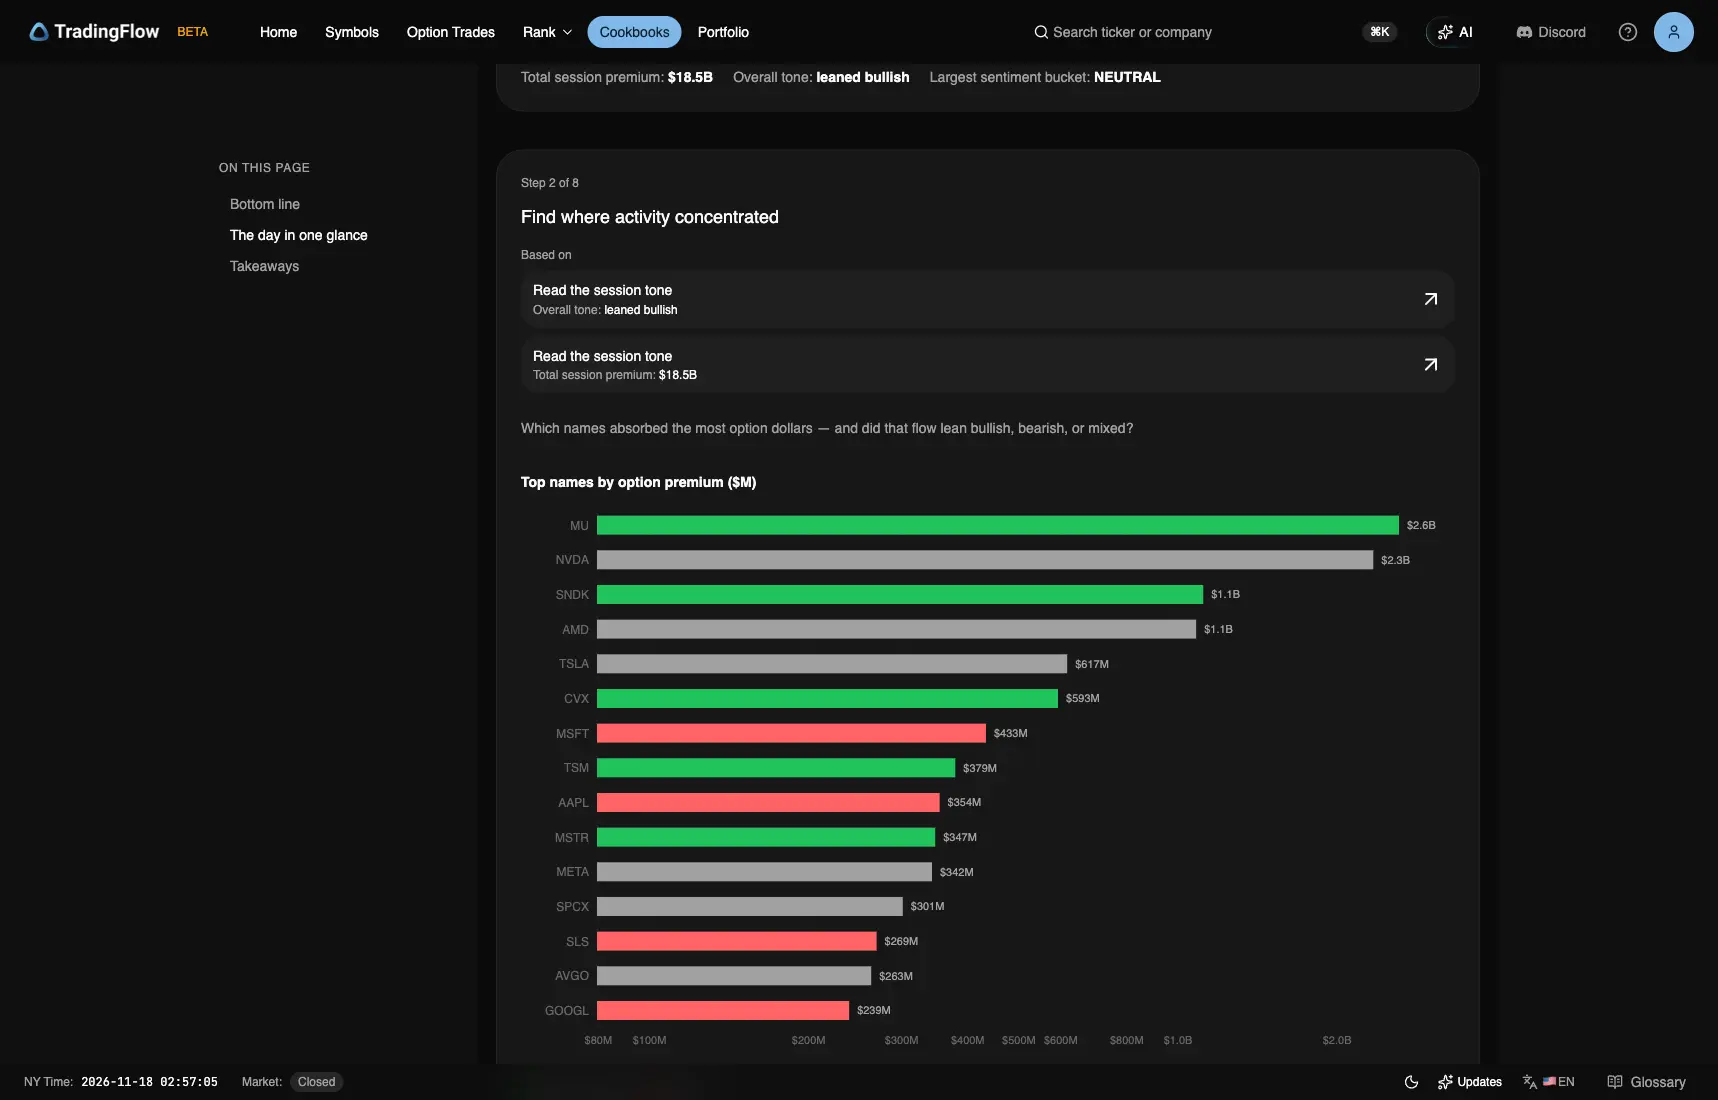
测试应用,交易日 2026-11-17,Step 2。采集于 2026 年 11 月 18 日(纽约时间)。
| 标的 | 权利金 | Call | Put | 净情绪 |
|---|---|---|---|---|
| MU | $2.6B | $913M | $1.7B | Bullish |
| NVDA | $2.3B | $1.2B | $1.1B | Mixed |
| SNDK | $1.1B | $246M | $870M | Bullish |
| AMD | $1.1B | $537M | $545M | Mixed |
| TSLA | $617M | $339M | $278M | Mixed |
| CVX | $593M | $589M | $4M | Bullish |
MU 以 $2.6B 居首,占当日权利金的 14%,其中三分之二是 put,净情绪为 Bullish。步骤 2 的十五个标的中有七个 put 权利金多于 call,11 月 13 日为三个:MU、SNDK、AMD、MSFT、TSM、MSTR 和 GOOGL。这七个中有四个,MU、SNDK、TSM 和 MSTR,标为 Bullish。CVX 几乎全是 call,$589M 对 $4M;SLS 也是,$262M 对 $7M,标为 Bearish。
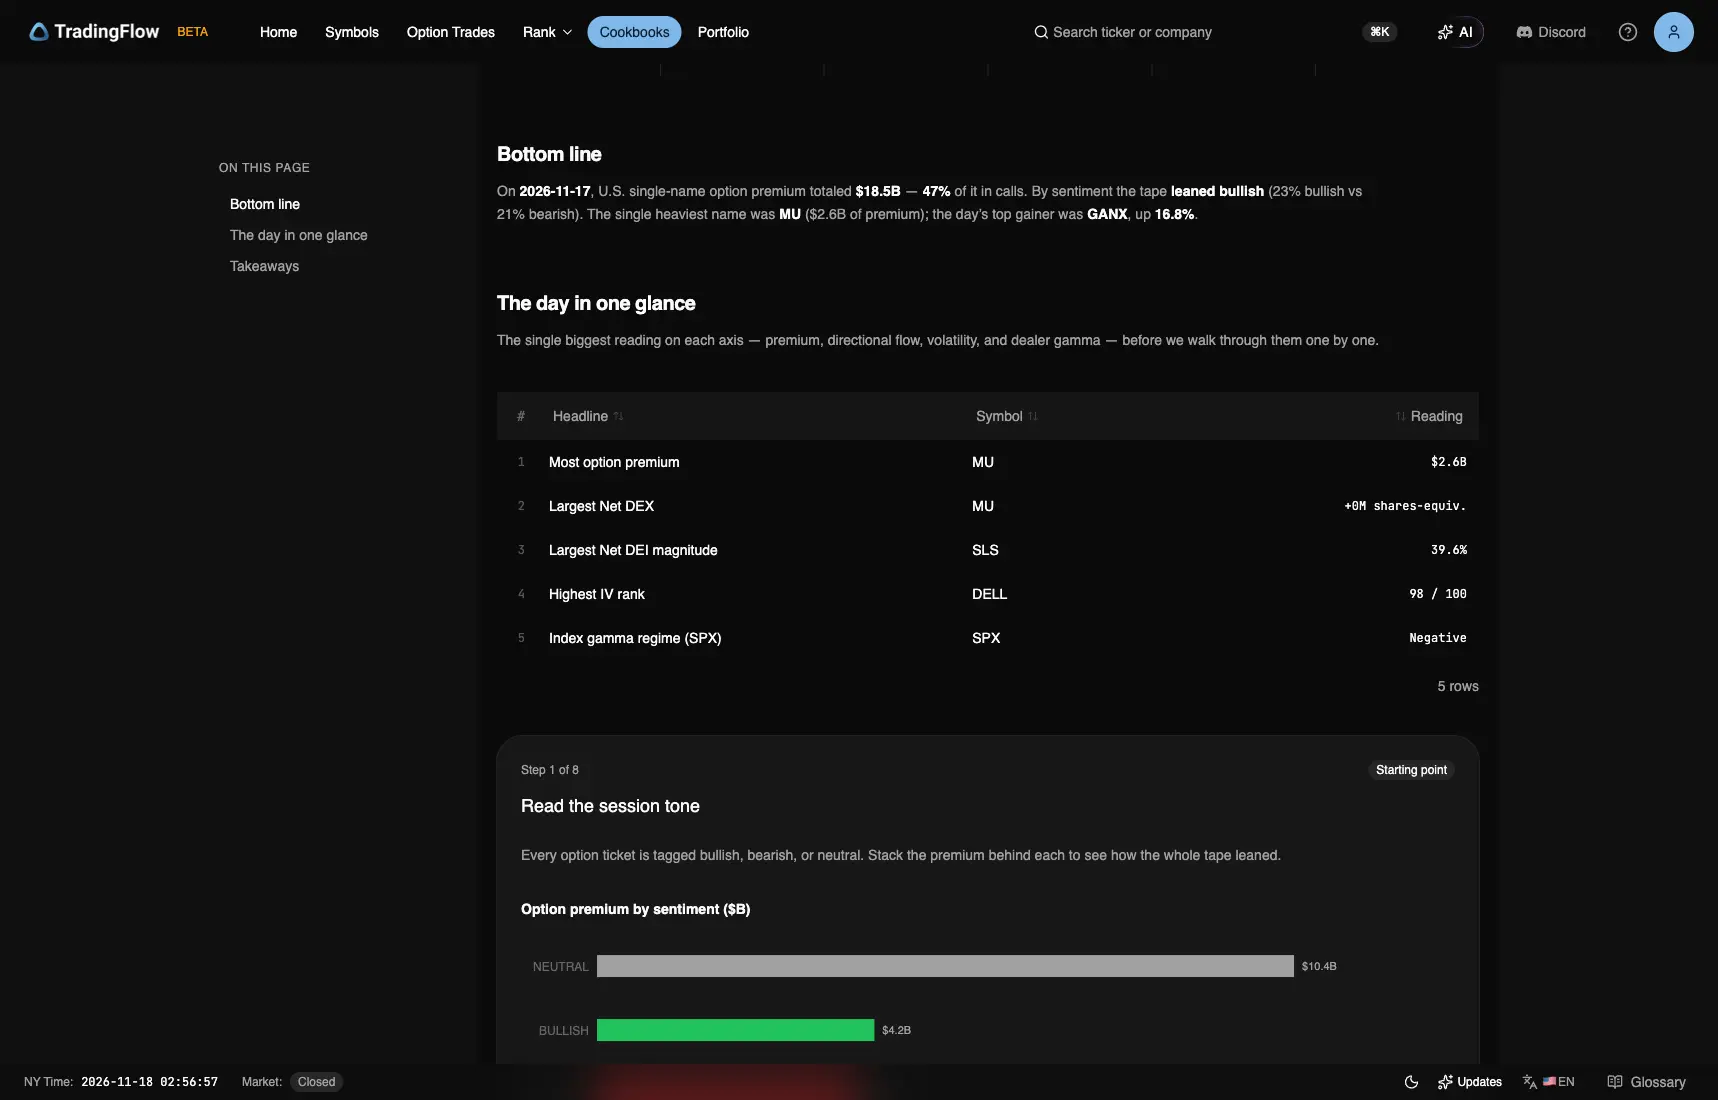
测试应用,交易日 2026-11-17,Bottom line / glance。采集于 2026 年 11 月 18 日(纽约时间)。
当日全市场最大成交
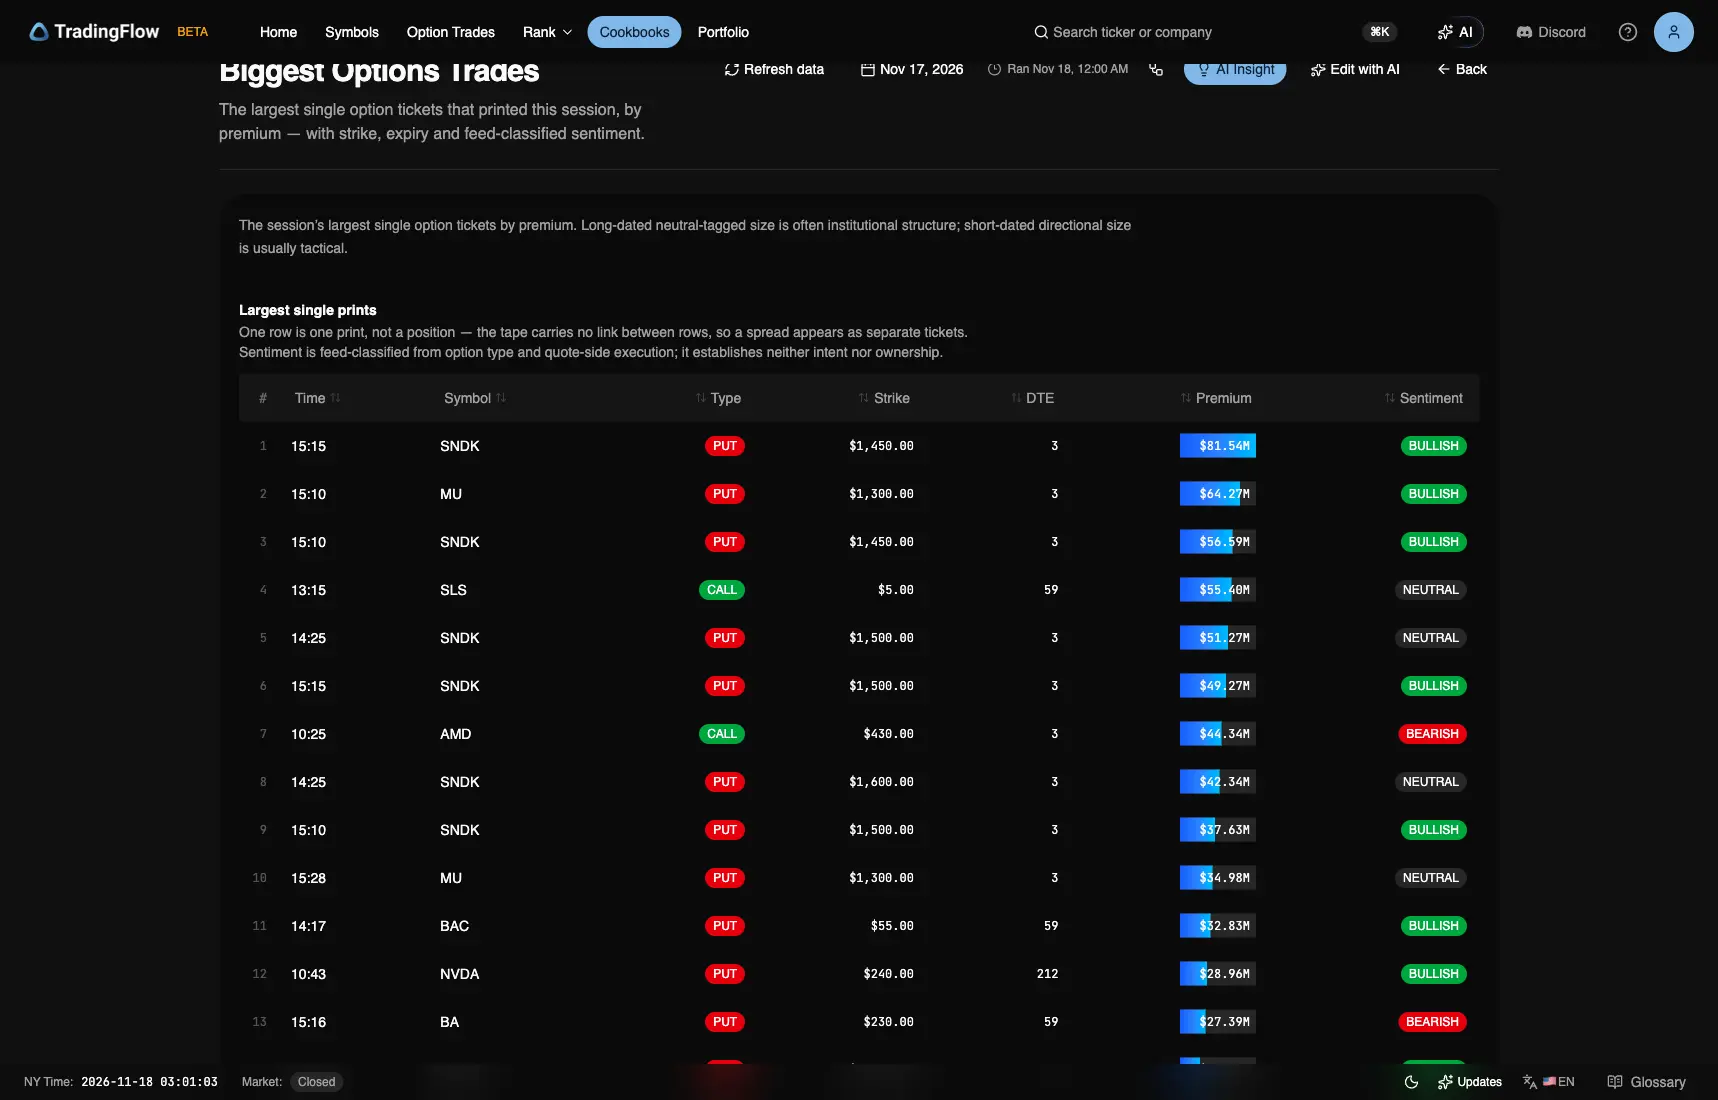
测试应用,配方 · 最大期权成交(Biggest Options Trades),交易日 2026-11-17。采集于 2026 年 11 月 18 日(纽约时间);Ran 时间戳为采集机器的本地时钟。
最大的 25 笔成交中有 23 笔是 put,11 月 13 日为 13 笔。SNDK 占其中八笔,全部是三天后到期、行权价 1,300 到 1,600 的 put,合计 $353.72M,六笔标为 Bullish,两笔标为 Neutral;最大的一笔是 15:15 的 1,450 put,$81.54M。MU 占六笔,全部是 put:11 月 20 日到期的 1,300 行权价在 15:10 和 15:28 分别成交 $64.27M 和 $34.98M,另有 430 天和 759 天后到期的 800、2,050、2,100 和 2,300 put。两笔 call 是 SLS 59 天后到期的 5 行权价,$55.40M Neutral,以及 AMD 三天后到期的 430 行权价,$44.34M Bearish。一行是一笔成交,不是一个持仓,成交记录不会把各行关联起来,所以这些不能说明是同一个结构。
敞口与波动率背景
glance 中最大的 Net DEX 是 MU +0M shares-equiv.,四舍五入后为零;最大的 Net DEI 幅度是 SLS 39.6%。步骤 4 显示 SLS 为 39.6%,Net DEX 符号为 Negative,下一个标的 BA 为 11.3%。11 月 13 日最大的 Net DEI 是 UPS 79.2%,Positive。
步骤 5 中 DELL 为 98 / 100,30 天隐含波动率 101.5%,11 月 13 日为 85 / 100 和 92.9%。周二的期权链给 DELL 24 天后的 12 月 11 日到期定价 97.4%,31 天后的 12 月 18 日定价 95.6%,存储读数比它们分别高 4.1 和 5.9 个百分点,只能作为近似值。TSM 以 83 排第二,ORCL 以 81 排第三。
指数 GEX:六个全部为 Negative
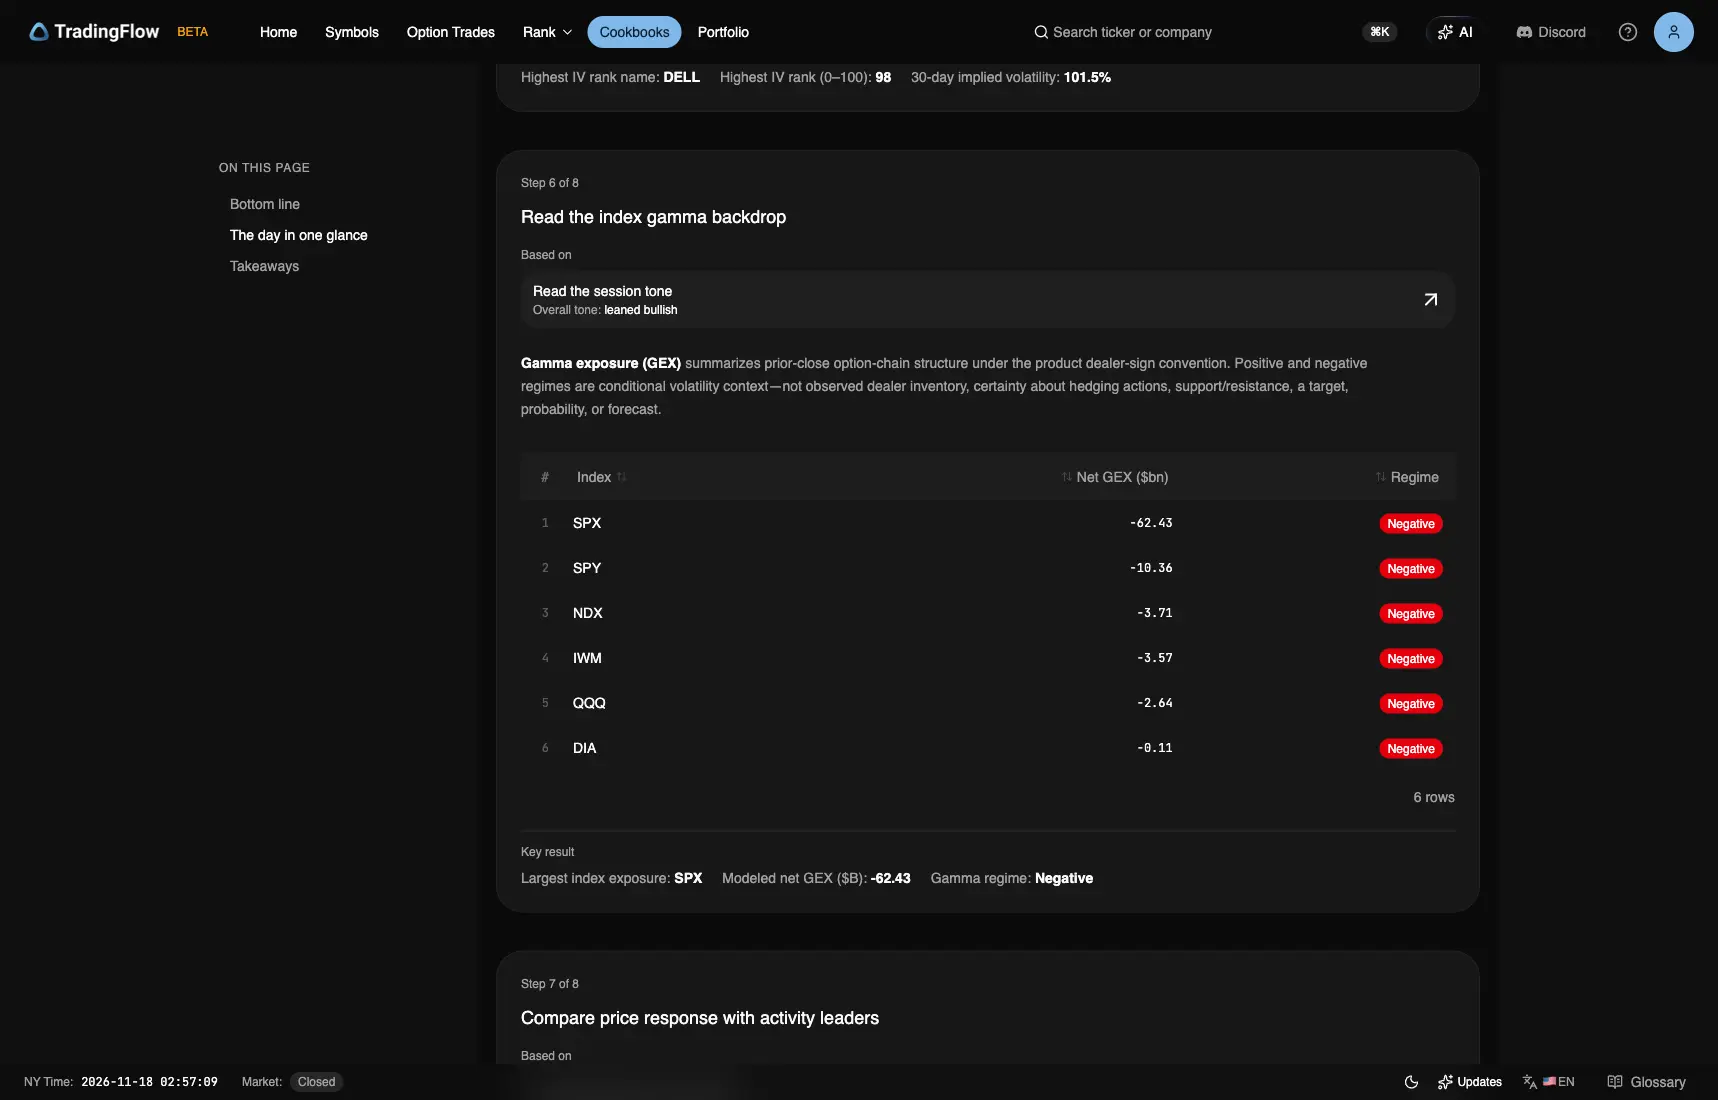
测试应用,交易日 2026-11-17,Step 6 · T+1。采集于 2026 年 11 月 18 日(纽约时间)。
| 指数 | 净 GEX($B) | 环境 |
|---|---|---|
| SPX | −62.43 | Negative |
| SPY | −10.36 | Negative |
| NDX | −3.71 | Negative |
| IWM | −3.57 | Negative |
| QQQ | −2.64 | Negative |
| DIA | −0.11 | Negative |
与 11 月 13 日相比,SPX 从 −37.85 变为 −62.43,SPY 从 −9.88 变为 −10.36,IWM 从 −2.67 变为 −3.57,NDX 从 −3.33 变为 −3.71,QQQ 从 −3.33 变为 −2.64;DIA 从 +0.08 变为 −0.11,是唯一一个符号改变的指数。QQQ 和 NDX 不再显示相同的数值。全部到期日的读数与步骤 6 符号一致:SPX −$69.39B、SPY −$17.4B、QQQ −$6.14B。
自 10 月 30 日以来,SPX 依次为 −98.98、−44.76、−36.56、+36.11、−41.53、−57.04、+51.89,在未发布的 11 月 10 日之后为 +40.26、−15.87 和 −37.85,在未发布的 11 月 16 日之后为 −62.43。
焦点标的:MU 显示 $713
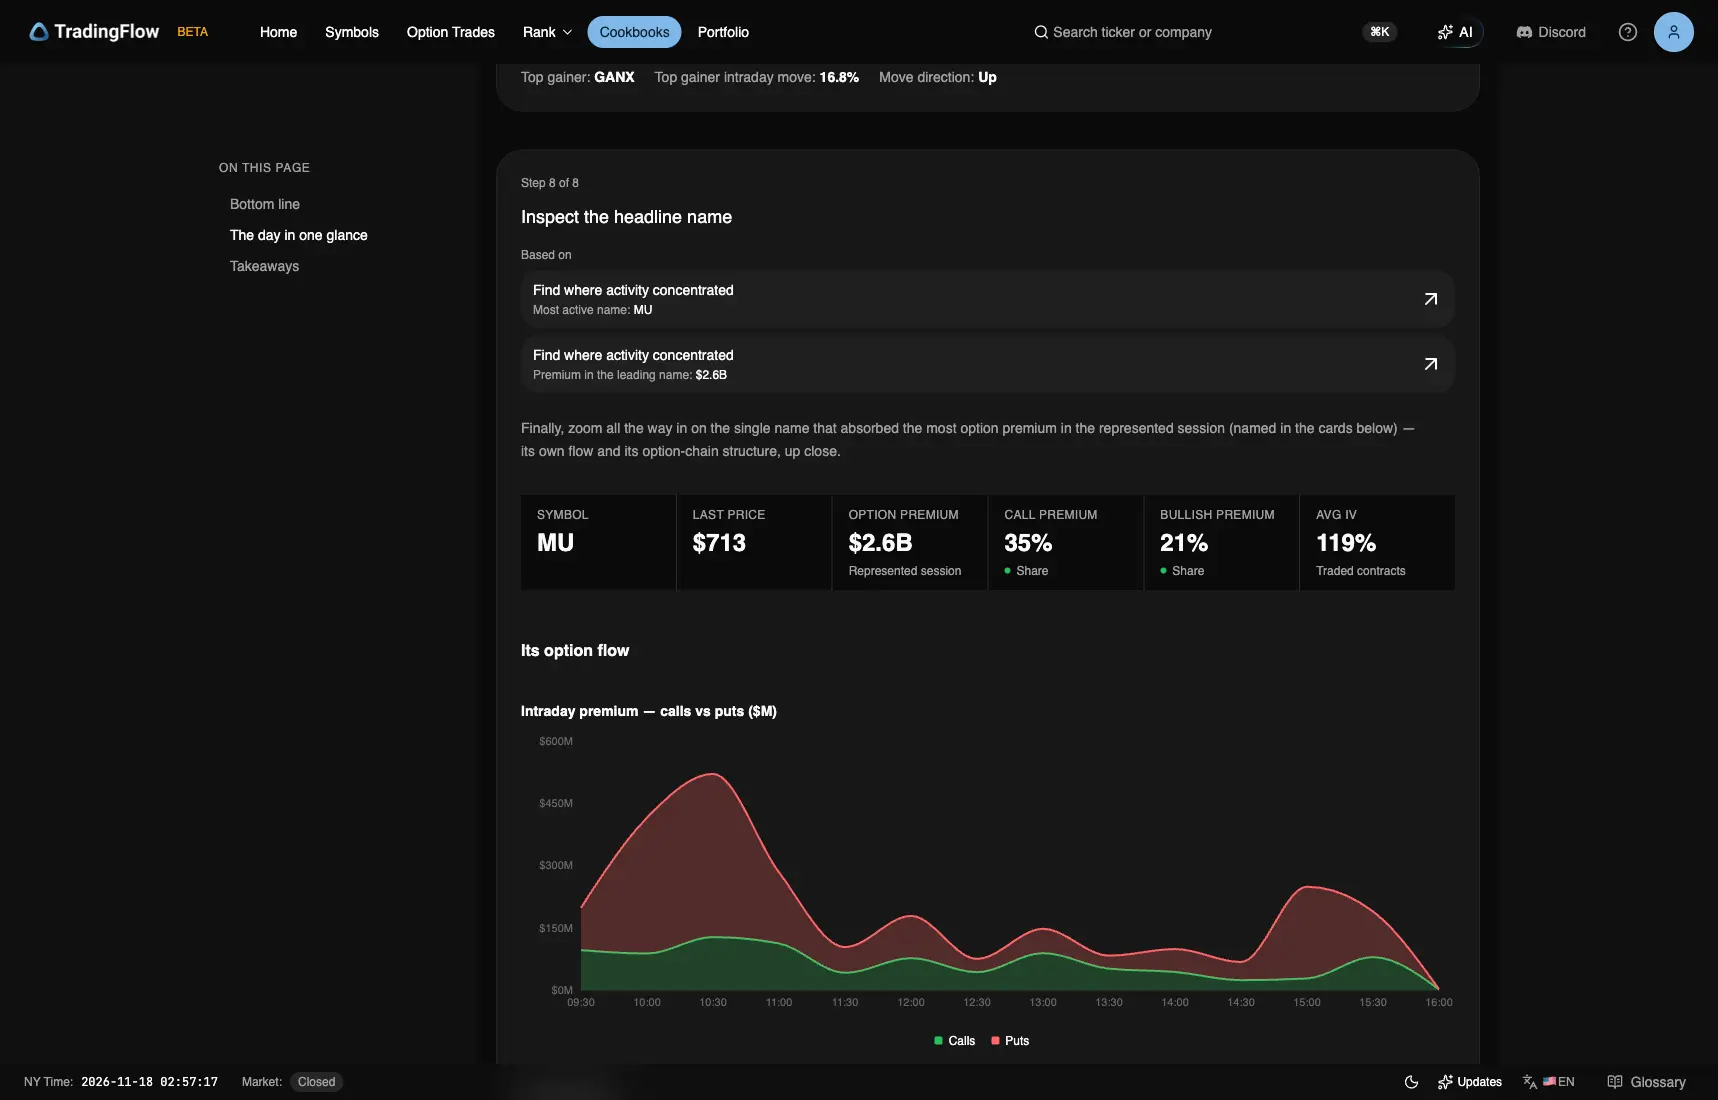
测试应用,交易日 2026-11-17,Step 8。采集于 2026 年 11 月 18 日(纽约时间)。
卡片:最新价 $713、权利金 $2.6B、35% 为 call、21% 看多、成交合约平均 IV 119%。11 月 13 日的焦点标的是 NVDA,卡片为 $163、$2.6B、51% call、25% 看多和 86%。
| 时间 | 类型 | 行权价 | 到期日 | 权利金 | 情绪 |
|---|---|---|---|---|---|
| 15:10 | PUT | 1,300 | 2026-11-20 | $64M | BULLISH |
| 15:28 | PUT | 1,300 | 2026-11-20 | $35M | NEUTRAL |
| 12:05 | PUT | 800 | 2028-01-21 | $18M | NEUTRAL |
| 10:11 | PUT | 2,300 | 2028-12-15 | $16M | NEUTRAL |
| 10:11 | PUT | 2,100 | 2028-12-15 | $14M | NEUTRAL |
| 10:11 | PUT | 2,050 | 2028-12-15 | $13M | NEUTRAL |
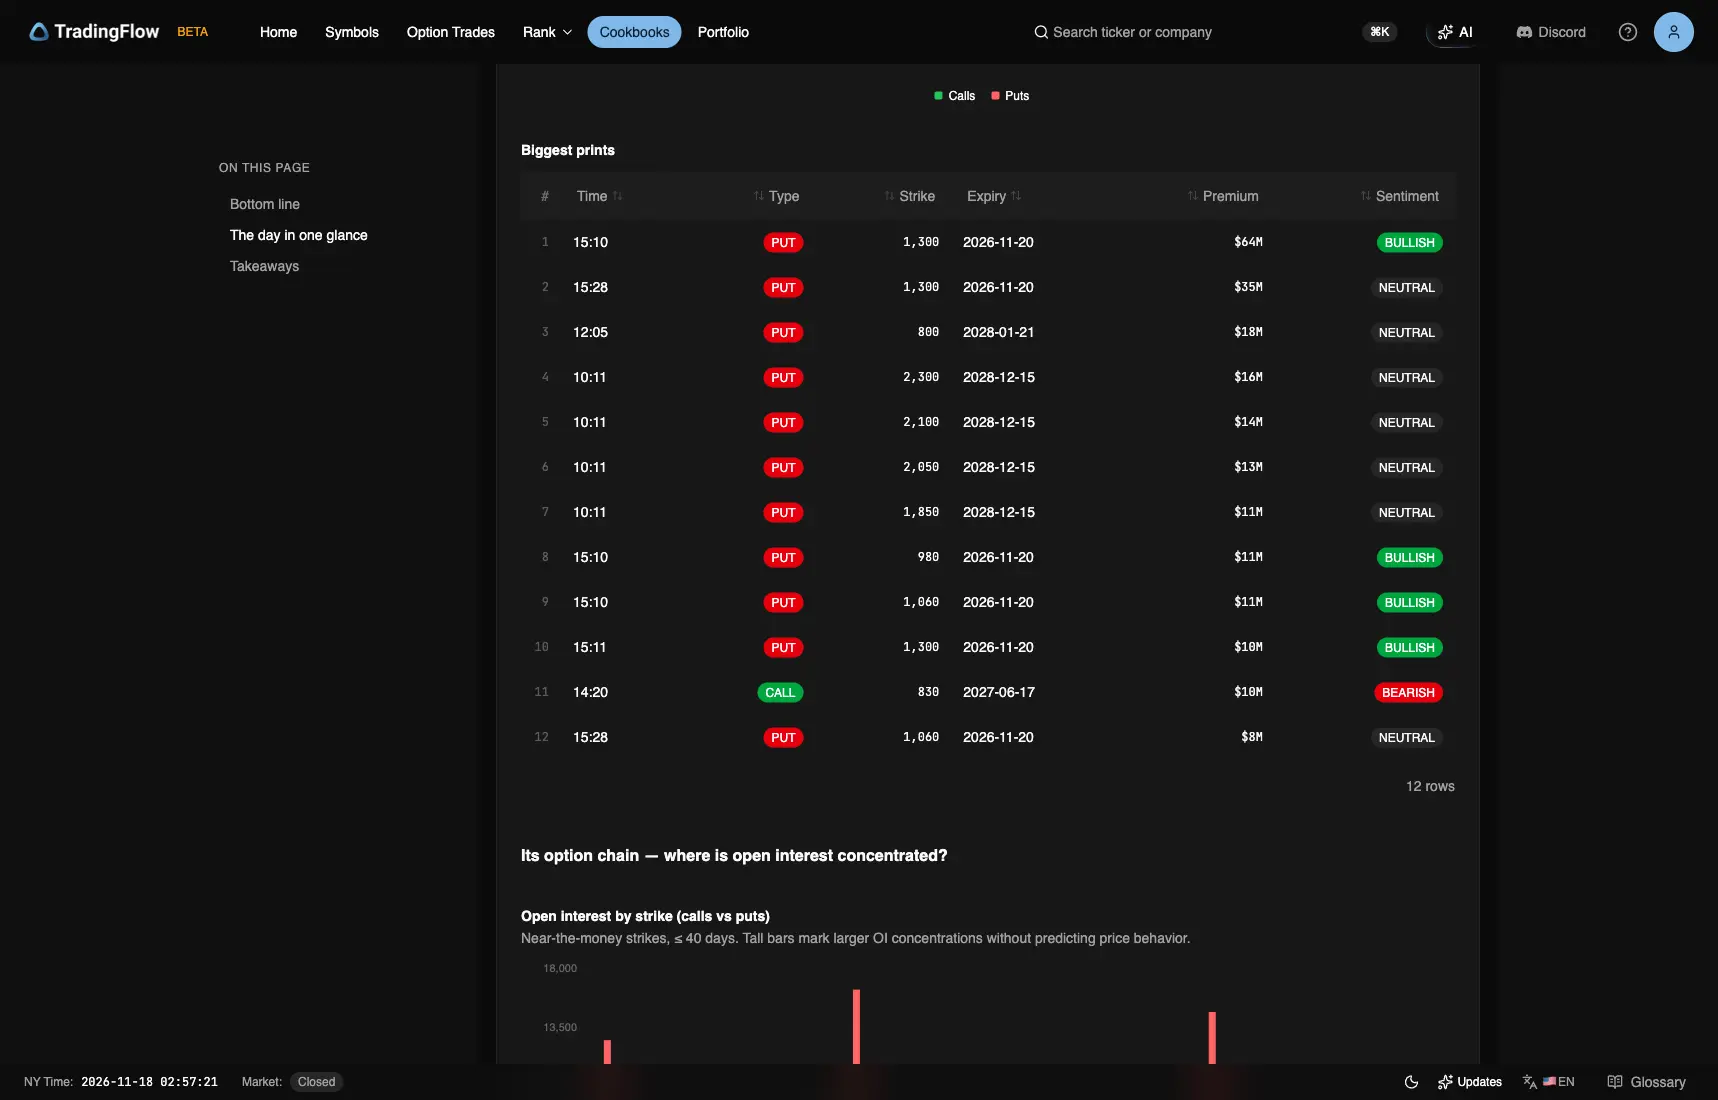
测试应用,交易日 2026-11-17,Step 8 · prints。采集于 2026 年 11 月 18 日(纽约时间)。
步骤 8 的十二行中有十一行是 put,每个 put 的行权价,从 800 到 2,300,都高于 MU 的最新价 $713。其中六行在 11 月 20 日到期,行权价为 980、1,060 和 1,300,都在 15:10 到 15:28 之间成交;四行在 10:11 同时成交,2028 年 12 月到期,行权价 1,850 到 2,300,合计 $54M。唯一的 call 是 2027 年 6 月到期的 830 行权价,$10M,标为 Bearish。成交记录不会把这些行关联起来,所以它们不能说明是同一个结构。
涨跌榜:GANX +16.8%
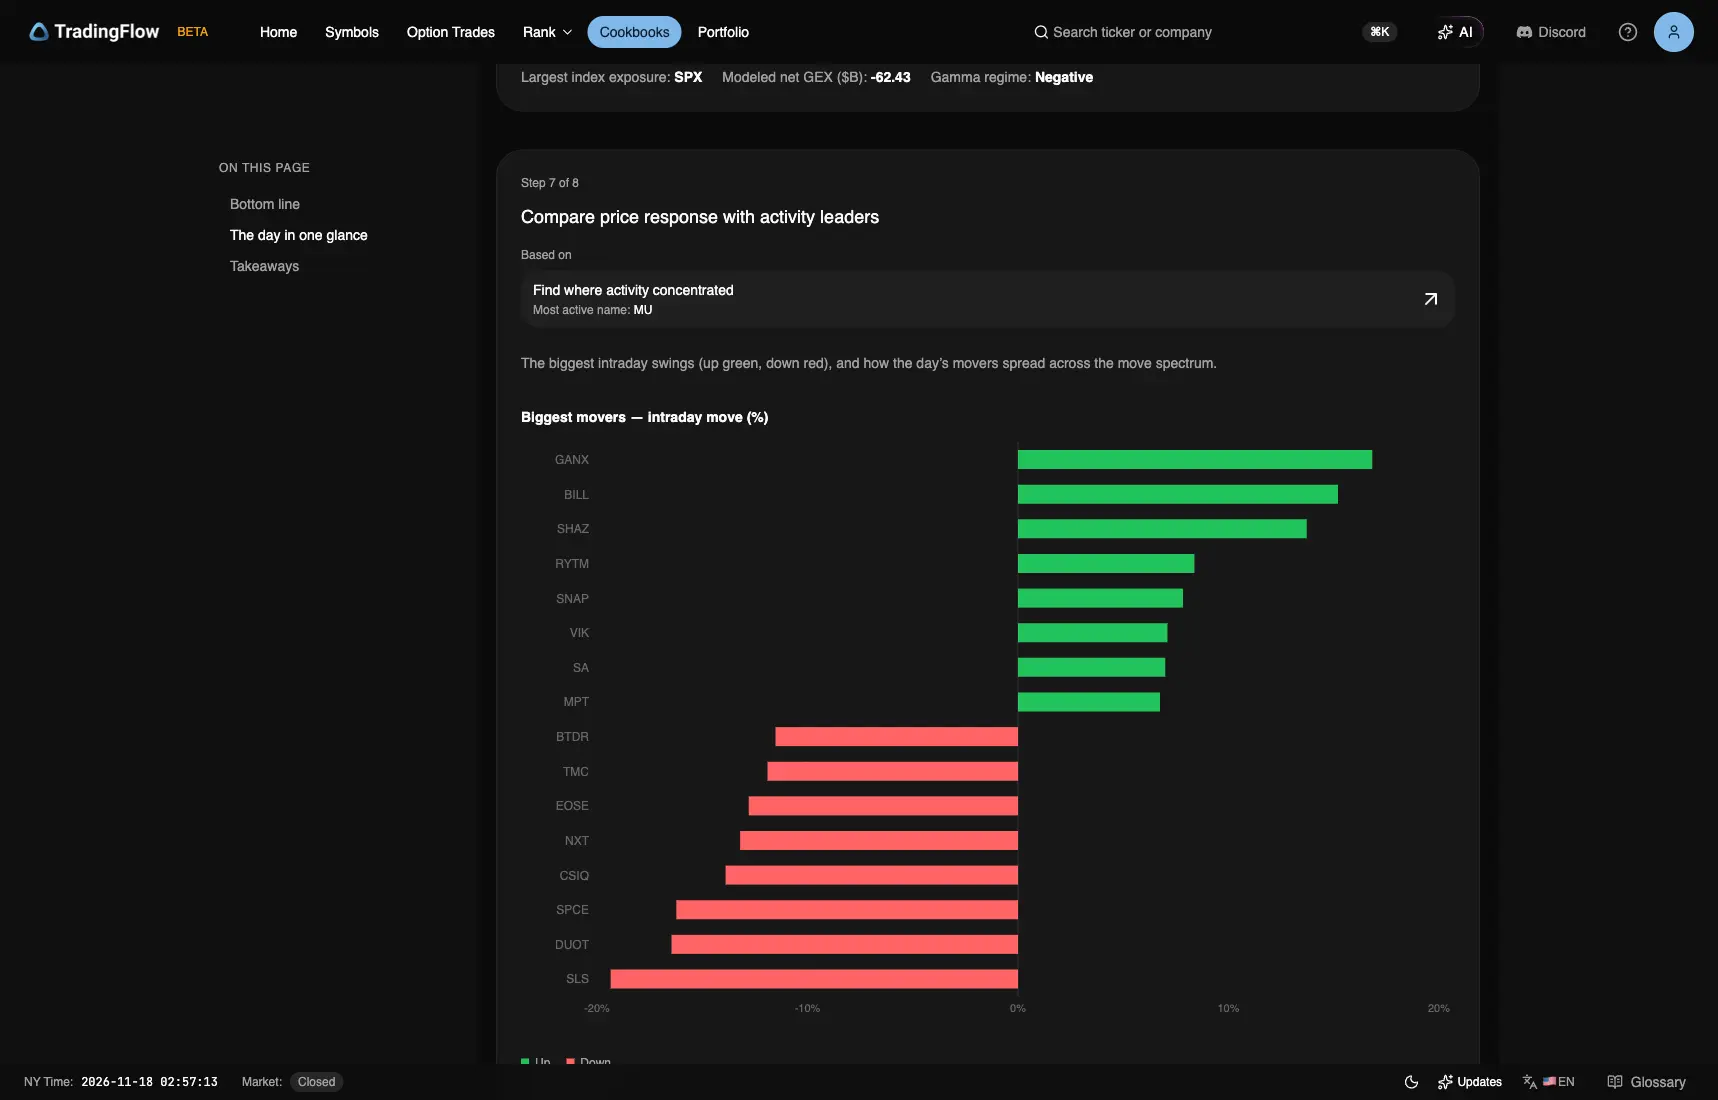
测试应用,交易日 2026-11-17,Step 7。采集于 2026 年 11 月 18 日(纽约时间)。
涨幅最大的是 GANX,Bottom line 中为 +16.8%,步骤 7 中为 16.8%(Up)。11 月 13 日为 FRMI +30%。步骤 7 图表中下跌一侧最长的柱是 SLS。
这个交易日证明了什么
| 问题 | 11 月 17 日 | 11 月 13 日 | 时钟 |
|---|---|---|---|
| 定价波动,最近到期日 | 全部收在范围之内 · 最低价低于下沿:SPX 44.44 · SPY $2.70 · QQQ $0.59 | 全部收在范围之内 · SPX 最低价低于下沿 17.14 · QQQ 最低价低于下沿 $3.68 | 前一晚的期权链 · 日线 |
| 收盘涨跌相对范围宽度一半 | SPX 0.91× · SPY 0.76× · QQQ 0.33× | SPX 0.40× · SPY 0.35× · QQQ 0.64× | 前一晚的期权链 · 日线 |
| SPX 当日走势 | 开盘 7,411.00 · 最高 7,415.40 · 最低 7,288.30 · 收盘 7,340.50 | 开盘 7,616.90 · 最高 7,621.80 · 最低 7,499.40 · 收盘 7,561.70 | 日线 |
| NVDA 财报定价 | 155 跨式组合 $12.60,8.1% · 到 11 月 18 日 ±10.3% | 到 11 月 18 日 ±10.5% | 当晚期权链 |
| NVDA 权利金 | call $1.22B · put $1.12B · Mixed | call $1.3B · put $1.3B · Mixed | 当日成交 |
| 指数 IV,同一到期日的两个晚上 | 上升:SPX 11 月 25 日 20.2% → 22.8% | 下降:SPX 11 月 20 日 15.8% → 13.4% | 当晚期权链 |
| 当晚构建的 SPX 全部到期日结构 | −$69.39B Negative · flip 7,499.61 · 看跌墙 7,340 | −$24.69B Negative · flip 7,568.69 · 看跌墙 7,560 | 当晚构建的结构 |
| 规模 / 情绪 | $18.5B · 23% / 21% · 偏多 | $19.3B · 23% / 21% · 偏多 | 当日成交 |
| 活动集中 | MU $2.6B Bullish | NVDA $2.6B Mixed | 当日活跃榜 |
| 相对敞口 | SLS 净 DEI 39.6% · DEX Negative | UPS 净 DEI 79.2% · DEX Positive | 当日敞口指标 |
| 波动率排名 | DELL 98 / 100 · 101.5% | DELL 85 / 100 · 92.9% | T+1 |
| 指数结构 | SPX −62.43B Negative · 六个全部为 Negative | SPX −37.85B Negative · 五个为 Negative,DIA +0.08 | T+1 |
| 焦点标的最大成交 | MU 1,300 PUT 2026-11-20 $64M BULLISH | NVDA 170 CALL 2027-03-19 $65M BULLISH | 当日成交记录 |
如何阅读这些数字
本期读取的是 TradingFlow 每日市场复盘 2026 年 11 月 17 日的报告,于 11 月 18 日(纽约时间)、当日 5:38 PM ET 结构构建之后采集。纽约时间 2:43 AM、2:56 AM 和 3:08 AM 的三次运行显示了相同的数字。这是对已完成交易日的报告,不是交易建议。
这里有两个时钟。权利金、情绪和成交描述的是当日成交;GEX 和 IV 是 T+1 / 前收盘快照,不是盘中实时的 gamma 图。步骤 6 汇总每个指数近月的期权链,即七天以内到期、行权价在现价 7% 以内的合约,所以它不是标的 GEX 页面上全部到期日的数字。Neutral 权利金不提供方向,call 或 put 占比是期权类型,不是情绪。Net DEI 是相对常规活动的幅度;Net DEX 是另一个带符号的分类。GEX 是在 TradingFlow 交易商符号约定下的期权链结构模型,不是观察到的交易商库存,不是支撑位,也不预示下一个交易日的方向。成交标签不能证明谁买谁卖,也不能证明是否开仓;intraday_pct 是期权成交中标的价格从首笔到末笔的代理指标,不是经过核实的日收益。
预期波动幅度是一个标准差,即现价 × 平值 IV × √(到期天数 / 365),所以即使波动按定价实现,也约有三分之一的收盘会落在范围之外。它的平值 IV 来自接近平值的 call,每个范围以期权成交中标的的最后价格为中心,这可能与日线收盘价不同:SPY 11 月 17 日的范围以 739.65 为中心,而收盘为 740.00;NVDA 11 月 18 日的范围以 155.34 为中心,而收盘为 155.50。到期天数按日历天计算,所以当一个交易日移出到期窗口而事件仍在其中时,平值 IV 仅因日历就会上升。倍数是用从周一收盘起的变动除以范围宽度的一半,并四舍五入。跨式组合的价格是期权所定价波动的平均幅度,小于一个标准差。
11 月 18 日,测试应用的 Symbols 页面对所有请求的日期都显示 11 月 17 日交易日,所以周一收盘后构建的结构无法重新打开,而 11 月 16 日也没有可供引用的报告。因此本期不拿周一的墙位或 flip 来判断周二;预期波动幅度仍然可以给出每个晚上的读数。
收盘后构建的结构仍然计入当日到期的合约:周二构建中的 Today · 0DTE 就是 11 月 17 日到期,占 SPX 全部到期日总 GEX 的 18.4%。全部到期日的墙位可能落在这些合约集中的行权价上。
成交的标签读取报价方向:Bullish 是在卖价买入的 call 或在买价卖出的 put,Bearish 相反。
复现这些读数
- 打开 11 月 17 日报告,确认交易日 KPI 为 Nov 17, 2026。
- 同时打开 11 月 13 日报告,对照 KPI、活跃榜与全部六行指数 GEX。
- 打开 11 月 16 日的预期波动幅度,分别查看 SPXW、SPY 与 QQQ,把各自 11/17 一行与 11 月 17 日 SPXW、SPY 与 QQQ Overview 上的周二日线对比。
- 打开 NVDA 11 月 17 日 与 11 月 16 日 的预期波动幅度,再打开 NVDA 的 Chain 查看 2026-11-18 到期,以及它的 Flow 快照。
- 打开 11 月 17 日的预期波动幅度,分别查看 SPXW、SPY 与 QQQ,对比两个晚上 11/23 与 11/25 两行的读数。
- 打开 11 月 17 日的 最大期权成交,查看最大的单笔成交。
- 对照 MU 的焦点卡片与最大成交。
TradingFlow App Home → 配方 → 每日市场复盘 → 选择已完成的交易日。
相关阅读
仅供教育和信息参考,不构成投资建议。期权流解读是统计推断。做市商敞口水平(包括 GEX、DEX、DEI、墙位和磁吸位)是模型估算,不作保证。
相关文章
11 月 13 日复盘:SPX 开盘高于 Gamma Flip,收盘低于它 31 点
个股权利金 $19.3B,看多 23%、看空 21%。NVDA 以 $2.6B Mixed 居首;SPX GEX 为 −$37.85B。
11 月 12 日复盘:NVDA 开盘比定价范围低 $14,收盘回到范围之内
个股权利金 $26.1B,看多 25%、看空 23%。NVDA 以 $6.0B Bullish 居首;SPX GEX 为 −$15.87B。
11 月 11 日复盘:SPX 突破 7,600,收盘高于期权定价范围
个股权利金 $19.2B,看多 21%、看空 20%。MU 以 $3.5B Mixed 居首;SPX GEX 为 +$40.26B。