官方配方 · 进阶 · 波动率
把 IV30 减 RV20 与它自身的历史对比。
看谁的 IV30−RV20 差值相对自身历史处于极端,不把供应商 HV 改称已实现波动率。
报告界面根据测试环境 2026 年 9 月 25 日交易日的数据重建,不是实时屏幕。这是带音乐的历史示例,没有旁白。
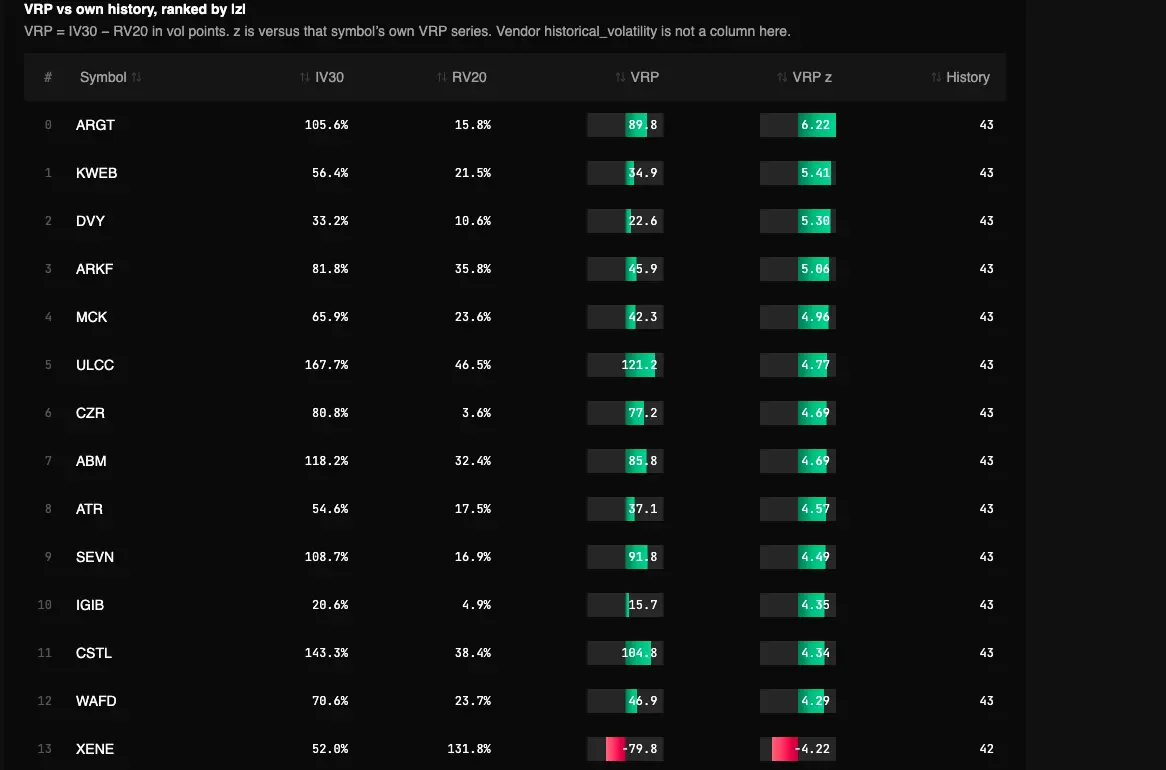
2026 年 9 月 23 日 在 testapp.tradingflow.com 截取。这是历史示例,页面上的结果不会刷新。左右滑动图片可查看各列。
- 01IV30 + RV20
- 02差值对比自身历史
- 03VRP z 分数
不使用供应商 HV;z 分数不是交易信号。
解读结果
- 01RV20 = 20 个完整交易日 ln(收盘/前收盘) 收益率的 stddevSamp × √252。
- 02VRP = IV30 − RV20,单位为波动率点数。负的 VRP 会保留。
- 03当前 VRP 相对该标的自身在限定窗口内 VRP 历史的 z 分数。
请注意
供应商 HV 不是 RV20,这里也不使用。这一对比在 HV 与 RV 背离观察。
如何解读
从报告到证据01
运行 VRP 跟踪
在配方中打开波动率风险溢价跟踪。
02
对比 z 值和原始差值
对某个标的来说,12 个波动率点的 VRP 可能很普通。z 分数衡量的是相对它自身历史有多不寻常。
03
实时列看 Rank
Rank Symbols 仍然有 IV30 − RV20。这份配方增加了 z 分数。HV 与 RV 背离观察仍是关于供应商 HV 陷阱的报告。
方法与局限
付费配方,以波动率点数展示 IV30 − RV20,并给出相对该标的自身 VRP 序列的 z 分数。RV20 是 20 个完整对数收益率 × √252。供应商历史波动率不在列中。这不是卖出权利金的信号。应用内官方模板:波动率风险溢价跟踪(Volatility Risk Premium Tracker)。
报告计算什么
- RV20 = 20 个完整交易日 ln(收盘/前收盘) 收益率的 stddevSamp × √252。
- VRP = IV30 − RV20,单位为波动率点数。负的 VRP 会保留。
- 当前 VRP 相对该标的自身在限定窗口内 VRP 历史的 z 分数。
它不声称什么
- 供应商 HV 不是 RV20,这里也不使用。这一对比在 HV 与 RV 背离观察。
- 高 z 值不是有据可查的交易优势,也不是“卖出权利金”的指令。
- 没有 20 个有效收益率或 VRP 历史不足的标的会被省略,不会填充。
VRP 是 IV30 减统一口径的 RV20(20 个对数收益率 × √252),并相对该标的自身的 VRP 序列计算 z 分数;供应商 historical_volatility 不是输入。
常见问题
- RV20 这一列是供应商 HV 吗?
- 不是。RV20 是 20 个完整交易日对数收益率 × √252。这个配方不使用供应商的 historical_volatility。HV 与 RV 背离观察才是把两者分开的报告。
- VRP z 值高时应该卖出权利金吗?
- 这个配方不这么说。它描述的是 IV30 − RV20 相对该标的自身历史有多宽。Rank 的 IV30 − RV20 列是实时对比。
相关配方
更多学习资源
这个公开页面介绍报告内容。请在 TradingFlow 中为选定的已完成交易日运行官方模板。
打开VRP 跟踪仅供教育和信息参考,不构成投资建议。期权流解读是统计推断。做市商敞口水平(包括 GEX、DEX、DEI、墙位和磁吸位)是模型估算,不作保证。